Juros do Cartão de Crédito Subiram: Veja o Impacto Direto no Seu Bolso e Como Proteger Seu Orçamento Agora
As taxas de juros do cartão de crédito, especialmente no crédito rotativo, apresentaram um novo patamar de elevação, um movimento que pode parecer distante, mas que impacta diretamente o seu bolso e a sua…
Entenda a Alta dos Juros do Cartão de Crédito e Seus Efeitos no Seu Orçamento Familiar e Poder de Compra
As taxas de juros do cartão de crédito, especialmente no crédito rotativo, apresentaram um novo patamar de elevação, um movimento que pode parecer distante, mas que impacta diretamente o seu bolso e a sua capacidade de consumo. Se você utiliza o cartão de crédito com frequência ou tem dívidas pendentes, é crucial entender o que essa mudança significa para suas finanças pessoais.
Essa escalada nos juros não é apenas um número em uma planilha; ela se traduz em um custo maior para o crédito que você utiliza. Na prática, isso significa que o valor das suas dívidas pode crescer mais rapidamente, dificultando o controle financeiro e podendo comprometer seu orçamento mensal, especialmente se você costuma pagar apenas o mínimo da fatura.
Como analista financeiro, meu objetivo é desmistificar esse cenário e fornecer um guia prático para que você possa navegar por ele com mais segurança. Vamos detalhar como essa alta dos juros afeta suas contas, o que você pode fazer para mitigar os efeitos e proteger seu planejamento financeiro.
Com base em dados de [Nome do Veículo da Fonte 1], [Nome do Veículo da Fonte 2] e [Nome do Veículo da Fonte 3], acompanhamos as recentes movimentações nas taxas de juros que regem o crédito no Brasil.
O Que São os Juros do Cartão de Crédito e Por Que Eles Subiram?
Os juros do cartão de crédito são cobrados quando você não quita o valor total da fatura até o vencimento. O tipo mais oneroso é o do crédito rotativo, que incide sobre o saldo remanescente. Essa taxa é influenciada por diversos fatores macroeconômicos, como a taxa básica de juros (Selic) e a percepção de risco do mercado.
Recentemente, como temos observado, as incertezas econômicas e as projeções para a inflação podem ter levado a um aumento na remuneração exigida pelos credores, pressionando as taxas para cima. Essa dinâmica é complexa, mas o resultado prático para o consumidor é um crédito mais caro.
Impacto Direto no Seu Bolso: O Custo do Crédito e o Poder de Compra
A elevação dos juros do rotativo tem um impacto imediato e significativo no seu orçamento. Se você tem o hábito de parcelar a fatura ou pagar apenas o mínimo, o valor que você deve crescerá em um ritmo acelerado. Isso pode transformar uma pequena pendência em uma dívida considerável em pouco tempo.
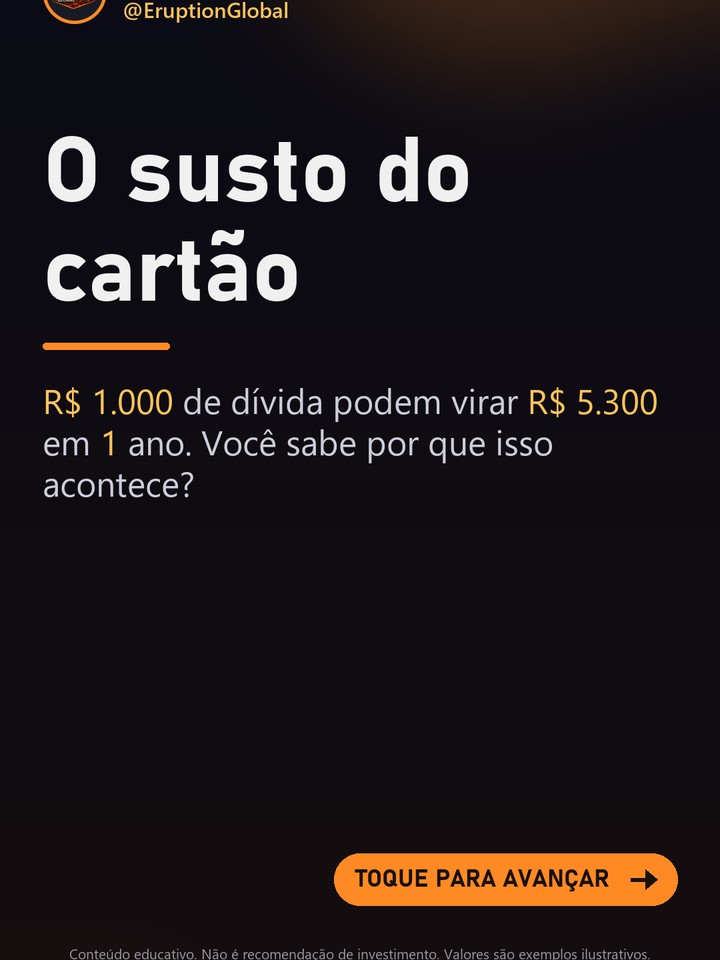
Por exemplo, uma dívida de R$ 1.000 que não é completamente quitada pode se tornar R$ 1.100 ou mais no mês seguinte, dependendo da taxa aplicada. Esse aumento no custo do crédito corrói o seu poder de compra, pois uma fatia maior da sua renda passa a ser destinada ao pagamento de juros, sobrando menos para despesas essenciais ou para o lazer.
- Aumento da Dívida: O saldo devedor cresce mais rapidamente.
- Redução do Poder de Compra: Menos dinheiro disponível para outras necessidades.
- Dificuldade de Planejamento: Orçamento se torna mais imprevisível.
- Risco de Endividamento: Ciclo vicioso de dívidas pode se instalar.
O Que Fazer Agora? Estratégias para Proteger Suas Finanças
Diante desse cenário de juros elevados, a ação mais importante é evitar o uso do crédito rotativo. A prioridade deve ser sempre quitar o valor total da fatura do cartão de crédito até o vencimento. Se isso não for possível, é fundamental buscar alternativas mais baratas para quitar essa dívida.
Uma estratégia eficaz é renegociar a dívida diretamente com a administradora do cartão ou buscar um empréstimo pessoal com juros menores. Muitas vezes, um empréstimo consignado ou um financiamento com taxas mais competitivas podem oferecer um alívio significativo em comparação com os juros do rotativo.
Outra medida importante é revisar seu orçamento. Identifique onde é possível cortar gastos para liberar recursos e quitar débitos. Pequenas economias em despesas supérfluas podem fazer uma grande diferença na sua capacidade de honrar seus compromissos financeiros e evitar o endividamento.
O Impacto Real na Sua Vida Financeira: Dívidas Sobem e Planejamento Cai
A alta nos juros do cartão de crédito funciona como um freio para o seu planejamento financeiro. O que antes poderia ser um objetivo alcançável, como uma viagem ou a compra de um bem, pode se tornar mais distante quando uma parte significativa da sua renda está comprometida com o pagamento de juros elevados.
Para quem possui dívidas, a situação se agrava. O custo para se livrar delas aumenta exponencialmente, exigindo um esforço financeiro maior e mais tempo. Na minha avaliação, essa é uma das armadilhas financeiras mais perigosas para o consumidor brasileiro, pois o acesso ao crédito rotativo é fácil, mas a saída dele é custosa.
É crucial ter uma visão clara das suas finanças. Mantenha um controle rigoroso de seus gastos, utilize aplicativos de gestão financeira se necessário, e sempre que possível, opte por pagar suas compras à vista ou com débito para evitar cair na tentação do crédito rotativo.
Como Se Planejar Para Este Cenário de Juros Altos no Cartão
A melhor forma de se proteger contra a alta dos juros do cartão de crédito é através da prevenção. Isso significa construir uma reserva de emergência sólida, que possa cobrir imprevistos sem a necessidade de recorrer ao crédito caro. Ter um fundo de emergência pode ser a diferença entre resolver um problema financeiro pontual e se endividar por anos.
Além disso, é fundamental educar-se financeiramente sobre os diferentes tipos de crédito e seus custos. Entender as taxas de juros de empréstimos, financiamentos e do próprio cartão de crédito permite que você tome decisões mais conscientes e evite armadilhas financeiras.
Para aqueles que já estão com dívidas no cartão, a ação imediata é essencial. Não espere o problema crescer. Busque ativamente opções para quitar ou consolidar essas dívidas com taxas de juros mais baixas. A negociação e a busca por melhores condições de pagamento devem ser suas prioridades.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
Como a alta dos juros do cartão de crédito já impactou suas finanças ou seu planejamento? Compartilhe sua experiência e suas estratégias nos comentários abaixo!
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Relatório do USDA Impulsiona Soja em Chicago: Como Isso Afeta Seu Bolso e o Agronegócio Brasileiro?
A semana no mercado de commodities agrícolas foi marcada por um movimento de recuperação nas cotações futuras da soja na Bolsa de…
Qualidade de Vida em Luzerna SC: O Que Sua Cidade Pode Aprender Com o “Milagre” de Menos de 6 Mil Moradores
No cenário brasileiro, frequentemente associamos qualidade de vida e desenvolvimento a grandes centros urbanos. No entanto, uma pequena cidade catarinense, Luzerna, com…
Chuva Forte no TO: Como 105mm em 24h Afetam Seu Bolso, Preços e Planejamento Financeiro
A previsão de chuvas robustas no Tocantins, com potencial de atingir 105 mm em 24 horas em Alvorada e 68 mm em…