Crise no Crédito Rural Brasileiro: Novas Regras Tornam Empréstimos Bancários Impagáveis para Produtores
O cenário do crédito agrícola no Brasil está passando por uma transformação drástica e preocupante. Novas regulamentações, combinadas com um aumento significativo na inadimplência, estão tornando os empréstimos bancários cada vez mais escassos e…
Crédito Rural em Xeque: Produtores Sofrem com Novas Regras e Aumento da Inadimplência
O cenário do crédito agrícola no Brasil está passando por uma transformação drástica e preocupante. Novas regulamentações, combinadas com um aumento significativo na inadimplência, estão tornando os empréstimos bancários cada vez mais escassos e onerosos para os produtores rurais. Essa conjuntura, que já afeta instituições como o Banco do Brasil, promete remodelar completamente o mercado de financiamento agropecuário e exige atenção especial de quem vive ou depende deste setor vital para a economia brasileira.
A raiz do problema reside em uma combinação de fatores: o aumento dos calotes em financiamentos agrícolas e a entrada em vigor, em janeiro de 2025, de requisitos contábeis mais rigorosos. Carlos Aguiar, chefe de agronegócios do Santander, descreve a situação como alarmante, apontando que o que se observa em instituições como o Banco do Brasil não é um caso isolado, mas sim um reflexo de uma tendência mais ampla.
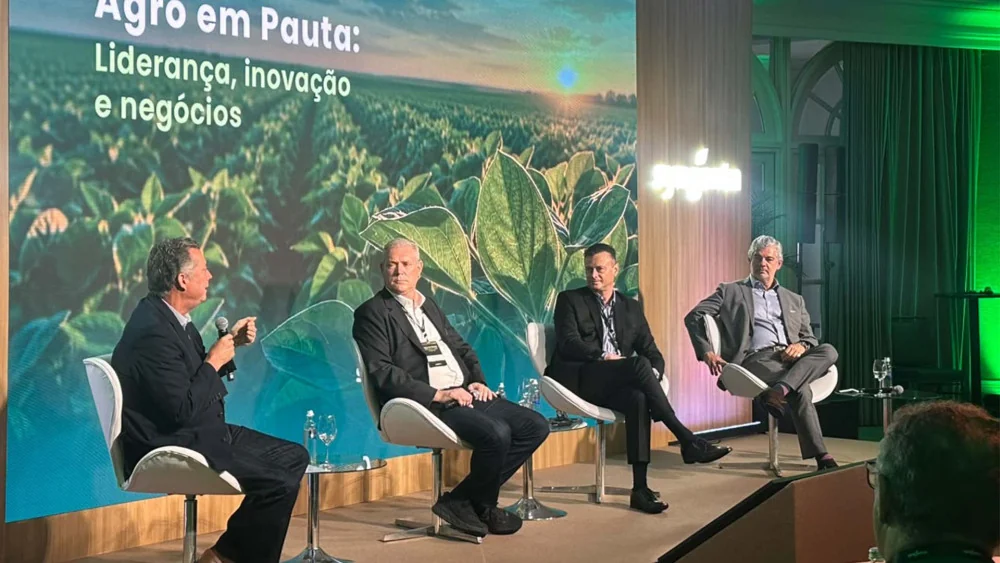
Com base em dados de The AgriBiz, com informações de Carlos Aguiar, head de agronegócio do Santander, e discussions no evento Agro em Pauta organizado pela Syngenta em São Paulo.
O Impacto Direto das Novas Regras de Risco no Bolso do Produtor
A mudança central é impulsionada pela Resolução 4.966 do Conselho Monetário Nacional (CMN). Essa norma alterou a forma como as instituições financeiras classificam o risco de crédito e calculam as provisões para perdas com empréstimos. As novas regras entraram em vigor em um momento delicado para o setor agrícola, que já enfrenta margens de lucro apertadas e taxas de juros elevadas. Essa convergência de fatores cria um descompasso perigoso: os retornos que os bancos podem obter com empréstimos rurais tornam-se inferiores às provisões que precisam reservar para cobrir potenciais inadimplências.
Aguiar explica que, com as margens de empréstimo agrícola girando em torno de 4%, torna-se matematicamente inviável atender a exigências de provisão que podem chegar a 10% ou 12%. Isso transforma o ato de conceder crédito em uma operação deficitária para os bancos.
Entendendo as Três Faixas de Risco e Suas Consequências
A Resolução 4.966 divide os mutuários em três estágios de risco:
- Estágio 1: Clientes com pagamentos em dia. As provisões aqui geralmente variam entre 1% e 2%.
- Estágio 2: Clientes com risco de crédito elevado. Isso inclui atrasos superiores a 30 dias, renegociações de dívidas sem pagamento de juros, ou mesmo atuação em setores em dificuldade, mesmo com pagamentos em dia. Para este grupo, as provisões podem saltar para entre 5% e 15%.
- Estágio 3: Clientes com mais de 90 dias de atraso ou em processo de recuperação judicial. As provisões podem ultrapassar 60%, tornando novos empréstimos praticamente impossíveis.
Na prática, um cliente que já se encontra no Estágio 2 pode exigir que o banco já inicie uma nova operação de crédito com uma provisão de 14% a 15%. Essa carga se torna um desincentivo poderoso para a concessão de novos recursos. No caso do Santander, por exemplo, as provisões para empréstimos no Estágio 1 eram de 1,3% em setembro, enquanto para o Estágio 2, atingiam 20,1% do portfólio total.
O Agravante para Produtores sem Terra Própria
O aperto nas condições de crédito penaliza de forma ainda mais severa os produtores que operam exclusivamente em terras arrendadas. Aqueles que possuem propriedades têm um ativo valioso como garantia para os bancos, o que oferece uma proteção adicional em caso de calote. Sem essa garantia tangível, as opções de financiamento se tornam drasticamente limitadas, levando Aguiar a afirmar que esses produtores estão, na prática, fora do mercado de crédito atual.
Para os produtores que possuem terras e enfrentam dificuldades, os bancos podem recorrer a um tipo de garantia fiduciária que fica fora dos processos de recuperação judicial, oferecendo maior proteção aos credores. No entanto, essa maior proteção pode levar a um aumento na venda de terras agrícolas, à medida que os bancos buscam recuperar empréstimos problemáticos.
Quem Preenche a Lacuna? Fornecedores e Tradings Assumem o Risco
Com a seletividade crescente dos bancos, as necessidades de financiamento de curto prazo do setor agrícola estão sendo cada vez mais supridas por fabricantes de insumos, empresas de trading de commodities e cooperativas. Essa mudança pode reconfigurar a dinâmica competitiva no mercado de financiamento agrícola brasileiro, conferindo um papel mais proeminente a empresas com relacionamentos comerciais diretos com os produtores.
André Savino, da Syngenta, vê uma oportunidade de expandir as operações de financiamento por meio de permutas, onde os agricultores recebem insumos em troca de grãos após a colheita. Essas transações surgem como alternativa ao crédito bancário convencional, ajudando a contornar os custos de risco associados ao financiamento tradicional.
Onde Isso Pesa no Seu Bolso? Impacto no Agronegócio e na Cadeia de Suprimentos
Para o produtor rural, a dificuldade de acesso ao crédito bancário significa um aumento no custo do capital, forçando a busca por alternativas muitas vezes mais caras ou com condições menos favoráveis. Isso pode se traduzir em:
- Aumento dos Custos de Produção: Financiamentos alternativos, como os oferecidos por fornecedores, podem vir com taxas de juros embutidas nos preços dos insumos, encarecendo a lavoura.
- Redução do Poder de Investimento: Sem acesso a crédito de longo prazo, fica mais difícil investir em novas tecnologias, maquinário ou expansão da área plantada.
- Impacto na Cadeia: A dificuldade de financiamento para o produtor pode gerar gargalos em toda a cadeia do agronegócio, afetando a disponibilidade de produtos e, consequentemente, os preços para o consumidor final.
- Desestímulo à Produção: A incerteza e o alto custo do financiamento podem levar alguns produtores a reduzir a área plantada ou a optar por culturas de menor risco, impactando a oferta geral.
Para o consumidor, embora o impacto não seja imediato ou direto como no caso do produtor, a instabilidade no crédito rural pode, a médio prazo, influenciar os preços de alimentos na gôndola, especialmente de produtos cuja produção é intensiva em capital e sensível às condições de financiamento.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
Como essas mudanças no acesso ao crédito rural já estão afetando seu planejamento financeiro ou suas operações? Compartilhe sua experiência nos comentários!
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Expansão do Azeite de Dendê no Brasil: O Que Isso Muda no Seu Bolso e na Economia
O setor de azeite de dendê no Brasil está traçando uma meta ambiciosa: quadruplicar sua produção até 2036. Essa expansão, que demandaria…
Moagem de Cana: Lucros do Setor de Açúcar e Etanol Podem Recuperar Margens em 2027/28, Diz Itaú BBA
O setor sucroalcooleiro, espinha dorsal da economia agrícola brasileira, atravessou um período desafiador na safra 2026/27. Baixos preços de commodities, juros elevados…

Palma no Brasil: Como a meta de quadruplicar a produção impacta seu bolso e o futuro do agronegócio
O setor da palma no Brasil traçou uma meta ambiciosa: quadruplicar sua área de cultivo nos próximos dez anos, saltando de 283…