Crédito no Campo Travou: Entenda a Matemática Bancária que Afeta o Bolso do Produtor Rural
A recente dificuldade de acesso ao crédito para o agronegócio, que tem se manifestado de forma notória em instituições como o Banco do Brasil, não é um fenômeno isolado. Por trás dessa escassez, reside…
Crédito Rural Sob Nova Regra: Por que o Dinheiro Sumiu e Como Isso Afeta o Seu Orçamento
A recente dificuldade de acesso ao crédito para o agronegócio, que tem se manifestado de forma notória em instituições como o Banco do Brasil, não é um fenômeno isolado. Por trás dessa escassez, reside uma complexa matemática bancária, impulsionada por novas regulamentações do Conselho Monetário Nacional (CMN). Essa mudança, embora focada em gerenciar riscos para as instituições financeiras, tem um impacto direto e severo sobre a capacidade de investimento e a saúde financeira dos produtores rurais, com efeitos que se propagam por toda a cadeia produtiva e chegam ao consumidor final.
A perda de espaço do agronegócio no crédito bancário é, em grande parte, um efeito colateral da Resolução 4.966 do CMN. Essa norma, que alterou a forma como os bancos classificam e provisionam o risco de crédito, entrou em vigor em janeiro de 2025, em um momento já delicado para o campo, marcado por margens apertadas e juros elevados, que resultaram em um aumento da inadimplência. A combinação desses fatores torna o empréstimo de novos recursos uma operação cada vez mais proibitiva para os bancos.
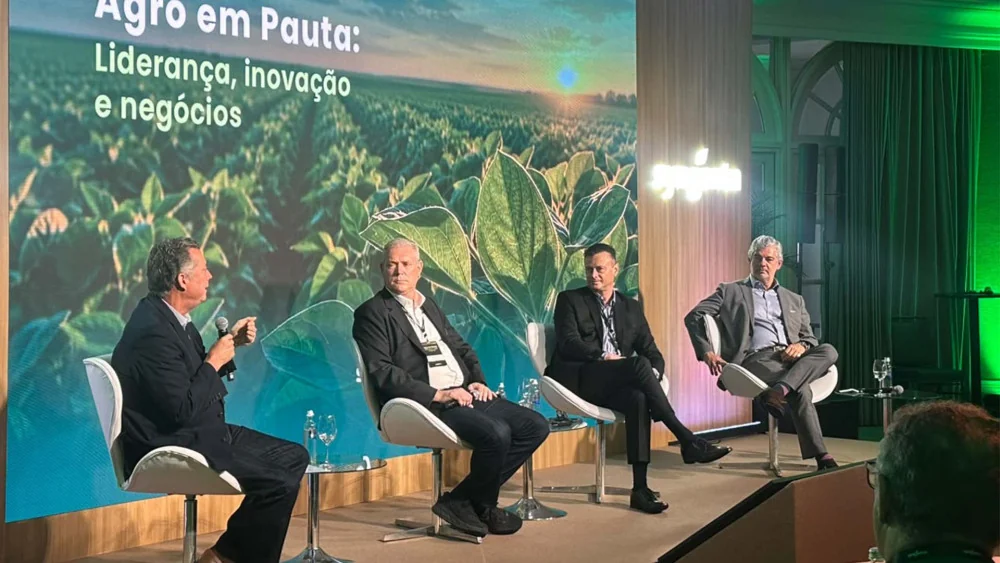
Com base em dados de The AgriBiz e Syngenta…
A Nova Matemática do Risco: Como as Regras de Provisão Travam o Crédito
A Resolução 4.966 divide a carteira de crédito dos bancos em três estágios, cada um com um nível de provisão (reserva de dinheiro para cobrir perdas potenciais) que impacta diretamente a viabilidade de novos empréstimos. No primeiro estágio, clientes adimplentes exigem uma provisão menor, entre 1% e 2%. No entanto, o problema surge nos estágios seguintes.
Clientes que apresentam um aumento relevante de risco — seja por atrasos superiores a 30 dias, renegociação de dívidas sem quitação de juros ou por atuarem em setores em crise, mesmo pagando em dia — são classificados no segundo estágio. Para esses, a provisão salta para algo entre 5% e 15%. Carlos Aguiar, diretor de agronegócio do Santander, explica a inviabilidade: “Um spread no agro não chega a 4%. Como é que você faz uma provisão de 10%, 12%? É negativo”.
Isso significa que qualquer novo empréstimo a um produtor nesse estágio já nasce com um custo de provisão que pode corroer totalmente o lucro potencial. “Para quem está no estágio 2, não faz mais sentido eu dar dinheiro novo”, afirma Aguiar, pois o banco já começaria a operação “devendo 14%, 15%” por causa da provisão.
Produtor Rural em Dificuldade: O Impacto Direto no Seu Acesso a Financiamento
O cenário se agrava para produtores que se encontram em dificuldades financeiras. No terceiro estágio, com atrasos superiores a 90 dias ou em recuperação judicial, a provisão pode ultrapassar 60%, tornando a concessão de crédito “impossível”, segundo Aguiar. Essa realidade impacta diretamente a capacidade do produtor de investir em insumos, maquinário e tecnologia, essenciais para a produtividade e a rentabilidade.
A situação é particularmente crítica para arrendatários puros, que não possuem terras como patrimônio. Aguiar é categórico: “O arrendatário puro hoje está morto. Falta jogar a pá de cal em cima”. Para produtores com propriedades em patrimônio, os bancos possuem mais ferramentas de segurança, como a alienação fiduciária, que permite a execução das terras em caso de inadimplência. “Vai ter bastante terra para vender daqui a pouco”, alerta o executivo, indicando uma possível concentração de propriedades nas mãos de quem consegue honrar seus compromissos.
O que isso significa para você:
- Aumento do Custo de Produção: Sem acesso fácil a crédito bancário, produtores podem ter que buscar alternativas mais caras ou reduzir investimentos.
- Pressão nos Preços dos Alimentos: Uma menor oferta de crédito pode levar a uma menor produção e, consequentemente, a preços mais altos de alimentos no supermercado.
- Redução do Poder de Compra: Se o custo de produção sobe e a oferta diminui, o consumidor final sente no bolso, com produtos mais caros e menor disponibilidade.
Alternativas de Financiamento: O Mercado Busca Novas Saídas
Diante do aperto do crédito bancário, parte do financiamento de curto prazo para o agronegócio tem migrado para outros players do mercado. Indústrias de insumos, tradings e cooperativas estão assumindo um papel mais relevante na oferta de recursos. André Savino, presidente da área de proteção de cultivos da Syngenta no Brasil, defende o barter (troca de insumos por grãos) como uma alternativa promissora.
Essa modalidade permite que o produtor garanta os insumos necessários para o plantio em troca de uma parte da sua futura safra, evitando assim o alto custo de risco embutido no crédito bancário tradicional. Para o produtor, significa uma forma de planejar o acesso a insumos essenciais sem depender diretamente da aprovação de um empréstimo bancário, que se tornou mais restritivo e caro.
Como se planejar:
- Explore o Barter: Verifique com seus fornecedores de insumos a possibilidade de negociação via barter.
- Fortaleça o Relacionamento com Cooperativas: Cooperativas frequentemente oferecem linhas de crédito e condições mais favoráveis aos seus membros.
- Mantenha a Saúde Financeira em Dia: Quanto mais adimplente e com histórico positivo, maiores as chances de acesso a crédito, mesmo com as novas regras.
O Impacto Real na Sua Vida Financeira: Do Campo à sua Mesa
A matemática do crédito rural, impulsionada pelas novas regras de provisão bancária, não é um assunto distante. Ela afeta diretamente o bolso do consumidor. Quando o acesso a financiamentos se torna mais difícil e caro para o produtor, o custo para produzir aumenta. Essa elevação nos custos de produção, inevitavelmente, se reflete nos preços dos alimentos que chegam à sua mesa.
Produtores que não conseguem crédito podem ter que adiar ou reduzir investimentos em tecnologia e insumos, o que pode comprometer a produtividade futura. Essa menor oferta pode levar a uma escassez de determinados produtos, pressionando ainda mais os preços. Em minha leitura do cenário, a tendência é de um mercado mais seletivo, onde produtores com maior solidez financeira e garantias reais terão mais facilidade de acesso a recursos, enquanto aqueles em situação mais delicada enfrentarão barreiras significativas.
Para o consumidor, isso se traduz em um poder de compra potencialmente menor, pois uma parcela maior do orçamento familiar será destinada à alimentação. A busca por eficiência e a diversificação das fontes de financiamento no campo são passos cruciais para mitigar esses efeitos e garantir a sustentabilidade da produção agrícola e a segurança alimentar.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
Como esse cenário de crédito mais restrito no campo já está impactando o preço dos alimentos que você consome ou a disponibilidade de produtos no seu dia a dia? Compartilhe sua experiência nos comentários!
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
El Niño: O fenômeno atingiu o pico? Entenda o impacto real no seu bolso e no agronegócio brasileiro
Ainda que a intensidade máxima do El Niño pareça ter ficado para trás, com a anomalia de temperatura da superfície do mar…
Agro Amazônia corta R$ 750 mi em crédito e mira 91% de recebimento: o que isso muda no seu bolso?
Em um cenário agrícola desafiador, marcado por juros elevados e custos de produção em alta, grandes empresas do setor estão repensando suas…
Minerva: Entenda o Short Squeeze e a Recompra que Disparam Ações e Impactam Seu Dinheiro
O mercado financeiro foi surpreendido com uma forte alta nas ações da Minerva, que dispararam cerca de 9%. Esse movimento expressivo foi…