
Terras Raras: A Corrida Global Bilionária que Desafia o Domínio Chinês e Impulsiona Investimentos
As recentes restrições de exportação de terras raras impostas pela China, a partir de 2025, estão provocando um verdadeiro terremoto no mercado global. O que antes era um fluxo de suprimento relativamente estável, agora…
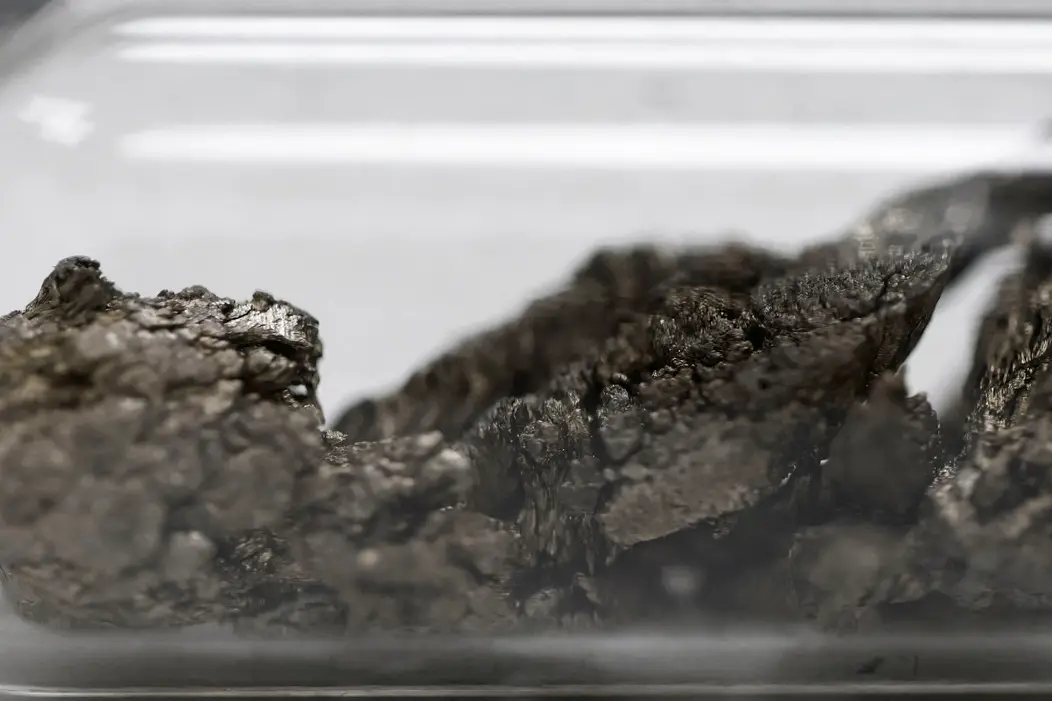
Terras Raras em Foco: Como as Restrições Chinesas Criam Oportunidades Bilionárias e Desafiam o Status Quo Global
As recentes restrições de exportação de terras raras impostas pela China, a partir de 2025, estão provocando um verdadeiro terremoto no mercado global. O que antes era um fluxo de suprimento relativamente estável, agora se transformou em uma corrida acirrada por investimentos em toda a cadeia produtiva desses minerais essenciais. Empresas de mineração, processamento e fabricação de ímãs permanentes, cruciais para tecnologias de ponta, estão no centro das atenções.
A dependência mundial da China para a obtenção desses elementos estratégicos nunca foi tão evidente. Com o país asiático dominando vasta parcela da produção, refino e fabricação de ímãs de terras raras, qualquer movimento em suas políticas de exportação reverbera globalmente. A análise do Morgan Stanley aponta para um cenário de potencial disrupção econômica caso um bloqueio mais amplo se concretize.
Essa conjuntura já se reflete nos mercados financeiros e nas estratégias de investimento. O fluxo de capital para fundos temáticos ligados a recursos naturais e terras raras disparou, sinalizando um interesse renovado e urgente por alternativas. A busca por diversificação e segurança no suprimento se tornou a palavra de ordem para governos e empresas em todo o mundo.
O Poder das Terras Raras e a Concentração Chinesa
Terras raras são um grupo de 17 elementos químicos com propriedades magnéticas, ópticas e de resistência excepcionais. Sua importância é inegável para a transição energética, com aplicações diretas em veículos elétricos e turbinas eólicas, além de serem vitais para setores de defesa, semicondutores e robótica. Contudo, a cadeia de suprimento global é fortemente concentrada na China, que detém aproximadamente 60% da produção mundial de terras raras magnéticas, 91% do refino e 94% da fabricação de ímãs permanentes sinterizados.
Essa concentração se tornou um ponto de vulnerabilidade após duas rodadas de controles de exportação implementadas por Pequim. O impacto já é palpável: o disprósio, um metal crucial para motores de veículos elétricos, teve uma alta de quase 90% na Europa desde o final de 2025. Simultaneamente, as exportações chinesas de alguns elementos críticos para Estados Unidos e Japão sofreram retrações significativas.
Um bloqueio mais abrangente das exportações chinesas poderia colocar em risco cerca de US$ 6,5 trilhões em produção industrial fora da China. Os setores automotivo, de defesa, eletrônicos e de infraestrutura de energia renovável seriam os mais afetados, evidenciando a necessidade urgente de diversificação.
Fluxo Bilionário para Fundos Temáticos e o Novo Cenário de Investimento
As preocupações com a segurança do suprimento de terras raras estão impulsionando um fluxo massivo de capital para fundos de investimento. Segundo o Morgan Stanley, apenas no primeiro trimestre de 2026, fundos temáticos focados em recursos naturais e terras raras captaram US$ 2,45 bilhões líquidos. Este movimento encerra uma sequência de dois anos de resgates na categoria de Resource Management, que atualmente administra cerca de US$ 69 bilhões em ativos.
O desempenho dos fundos focados em terras raras também tem sido notável. Desde janeiro de 2025, a carteira média desses fundos acumulou uma valorização de 81%, o que equivale a um retorno anualizado impressionante de 61%. Esse retorno robusto atrai mais capital, retroalimentando o ciclo de investimento no setor.
Embora empresas chinesas ainda dominem as posições desses fundos, investidores estão aumentando sua exposição a produtores localizados fora da China. Essa estratégia visa mitigar riscos associados à concentração geográfica e às políticas de exportação chinesas, buscando maior estabilidade e previsibilidade no suprimento.
Diversificação Geopolítica e as Apostas em Produtores Alternativos
A estratégia de diversificação da cadeia produtiva de terras raras transcende o âmbito financeiro, ganhando força no cenário geopolítico. Líderes do G7 comprometeram-se a reduzir a dependência de qualquer fornecedor único de terras raras para menos de 60% até 2030, com a União Europeia estabelecendo metas semelhantes em seu Critical Raw Materials Act. Esses acordos governamentais sinalizam um forte apoio a iniciativas fora da China.
O Morgan Stanley identifica empresas como a australiana Lynas Rare Earths, a americana MP Materials e a australiana Iluka Resources como principais apostas. A participação dessas companhias nas carteiras dos fundos tem crescido desde o final de 2024, refletindo a busca ativa por alternativas à cadeia produtiva chinesa. Apesar disso, os maiores pesos nos portfólios ainda se concentram em gigantes chineses como China Northern Rare Earth, Xiamen Tungsten, Shenghe Resources e China Rare Earth.
Para atender à demanda global por ímãs de terras raras fora da China na próxima década, estima-se que sejam necessários aproximadamente US$ 60 bilhões em investimentos globais. Este montante sublinha a magnitude da oportunidade e o desafio de construir uma nova infraestrutura produtiva em escala.
Investimentos Privados Amadurecendo e Gargalos na Cadeia
Os investimentos privados em terras raras estão se tornando mais sofisticados e focados. Desde 2020, cerca de US$ 4,5 bilhões foram direcionados ao setor, com mais da metade destinada a operações de fusões e aquisições. Além disso, mais de 30% das empresas mapeadas pelo banco já se encontram em estágios avançados de venture capital, indicando um ecossistema em desenvolvimento.
A Ásia lidera em número de empresas e avaliações, mas as Américas emergem como a principal alternativa para o desenvolvimento de uma cadeia de suprimento fora da China. A Austrália, por sua vez, concentra o maior volume de capital investido, impulsionada pela natureza intensiva em capital dos projetos de mineração e refino.
Um destaque importante é a concentração crescente dos investimentos privados em etapas downstream da cadeia, como fabricação de ímãs, reciclagem e desenvolvimento de materiais substitutos. Essas áreas são consideradas gargalos críticos para a expansão da produção fora da China, e o capital direcionado a elas sugere um foco estratégico em resolver essas limitações.
Oportunidades e Desafios para Investidores no Setor de Terras Raras
Apesar do crescente interesse, o universo de empresas listadas no setor de terras raras ainda é relativamente limitado. Nas Américas e na Europa, a maioria dos IPOs recentes envolve companhias de exploração mineral em estágio inicial. Fabricantes de ímãs permanentes, um elo estratégico crucial, ainda são escassos nos mercados acionários, criando uma lacuna entre a demanda crescente e as oportunidades de investimento disponíveis.
Minha leitura do cenário é que a combinação de restrições chinesas, forte apoio governamental e um fluxo de capitais robusto sugere que o tema das terras raras continuará a ser um foco central para investidores nos próximos anos. A tendência é de consolidação de novas cadeias de suprimento, com potencial para valorização significativa de empresas que consigam se posicionar estrategicamente nesse novo ambiente.
Os impactos econômicos diretos e indiretos da diversificação da cadeia de terras raras serão profundos. Para investidores, as oportunidades residem em identificar empresas com potencial de crescimento em mineração, processamento e, especialmente, na fabricação de ímãs e tecnologias downstream. Os riscos incluem a volatilidade dos preços das commodities, a complexidade regulatória e a concorrência com players estabelecidos.
Acredito que os efeitos em margens, custos e receita serão significativos para empresas que conseguirem garantir suprimentos estáveis e competitivos, enquanto aquelas dependentes da cadeia chinesa podem enfrentar pressões. A avaliação de empresas no setor tenderá a considerar não apenas a capacidade produtiva, mas também a resiliência da cadeia de suprimento e o acesso a tecnologias inovadoras.
Para empresários e gestores, a diversificação geográfica e a integração vertical ou horizontal podem ser estratégias cruciais para mitigar riscos e capturar valor. A tendência futura aponta para um mercado mais fragmentado, mas com maior segurança de suprimento para os principais polos de produção fora da China. O cenário provável é de um crescimento contínuo do investimento e do desenvolvimento tecnológico no setor, impulsionado pela demanda insaciável por tecnologias limpas e de alta performance.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre essa corrida global por terras raras? Compartilhe sua opinião, dúvidas ou críticas nos comentários abaixo. Sua participação enriquece nossa discussão!

Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Debate Presidencial 2º Turno: Como o Confronto Flávio Bolsonaro x Lula Impacta Seus Investimentos e Seu Bolso
A definição da data do debate entre Flávio Bolsonaro e Luiz Inácio Lula da Silva para o segundo turno das eleições presidenciais,…
Trabalho Remoto: Como a falta de ‘capital relacional’ afeta seus investimentos e carreira
O trabalho remoto se consolidou como uma preferência para muitos, prometendo flexibilidade e a eliminação do estresse diário do deslocamento. No entanto,…
Peste na Sibéria: Como a crise de saúde na Rússia afeta seus investimentos e patrimônio?
Rumores sobre um suposto surto de peste na Sibéria, na região de Irkutsk, agitaram as redes sociais e a mídia internacional nos…