
Temporal Destrói Cabanha Histórica: Proteja Seu Patrimônio Rural Agora!
Um forte temporal varreu a Fronteira Oeste do Rio Grande do Sul, deixando um rastro de destruição na histórica Cabanha Azul, um ícone do agronegócio com quase 120 anos de tradição. A força dos…
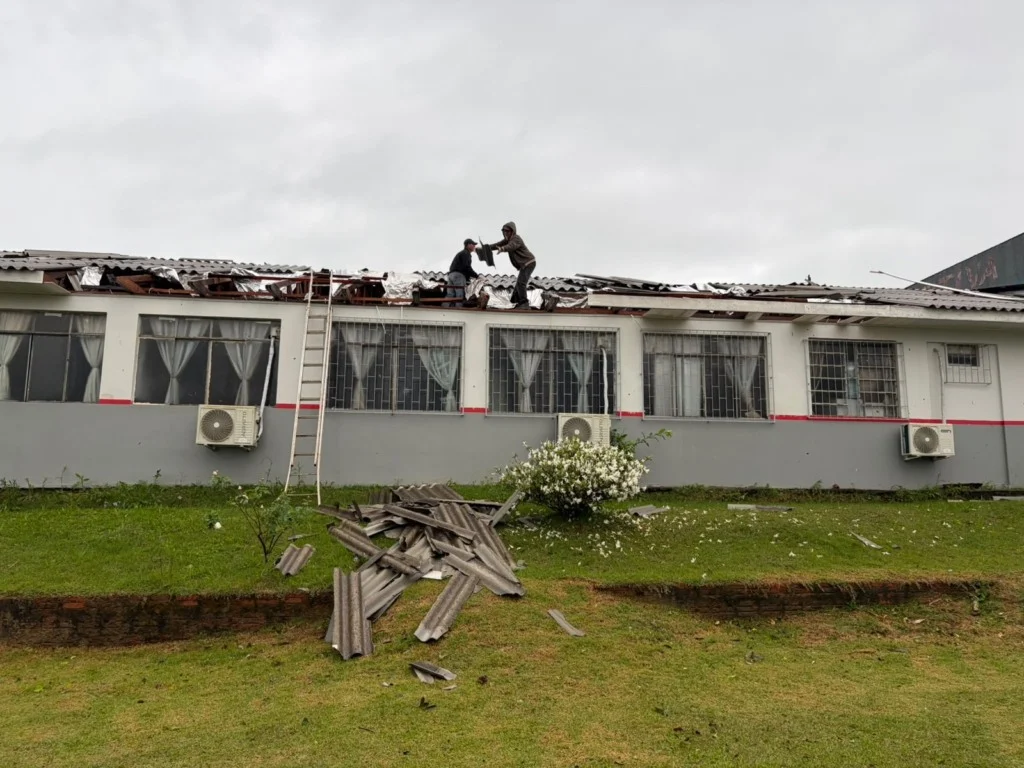
Temporal Causa Devastação em Cabanha Tradicional: Um Alerta Para o Agronegócio
Um forte temporal varreu a Fronteira Oeste do Rio Grande do Sul, deixando um rastro de destruição na histórica Cabanha Azul, um ícone do agronegócio com quase 120 anos de tradição. A força dos ventos implacáveis derrubou galpões, danificou insumos essenciais como ração e ureia, e esmagou veículos de funcionários. Felizmente, não houve feridos, mas os prejuízos materiais são significativos para uma propriedade que é referência em melhoramento genético de bovinos de raças britânicas no Brasil desde 1906.
Este evento climático extremo serve como um doloroso lembrete da vulnerabilidade do setor agropecuário a fenômenos naturais cada vez mais frequentes e intensos. Para você, produtor rural, investidor ou entusiasta do agronegócio, a notícia da Cabanha Azul não é apenas um fato isolado, mas um chamado urgente para revisar e fortalecer as estratégias de proteção do seu patrimônio e da sua operação.
Como especialista em finanças e investimentos agro, minha leitura deste cenário é clara: a imprevisibilidade climática exige um planejamento financeiro e operacional robusto, que vá além da produção e contemple a gestão de riscos de forma proativa. Ignorar esses sinais pode significar a diferença entre a continuidade e o colapso de um negócio construído com décadas de trabalho e dedicação.
Com base em dados de Canal Rural…
A Fragilidade Estrutural e Financeira Diante de Eventos Climáticos
A Cabanha Azul, fundada por João Vieira de Macedo em 1906, sempre esteve na vanguarda da introdução de genética de ponta no Brasil, com raças como Angus e Hereford. No entanto, mesmo propriedades consolidadas e com forte expertise técnica podem ser severamente impactadas por um temporal de grandes proporções. A destruição de galpões, a perda de insumos como ração e ureia, e danos em equipamentos e veículos demonstram como a infraestrutura física é um ponto crítico de atenção.
O impacto financeiro imediato se traduz em custos de reconstrução e reposição de perdas. Sacos de ração e ureia molhados, por exemplo, podem se tornar inutilizáveis, gerando despesas não planejadas. A perda de animais, embora não mencionada diretamente neste episódio, é um risco ainda maior em eventos climáticos severos. Para o seu bolso, isso significa a necessidade de ter reservas financeiras ou seguros adequados para cobrir esses imprevistos, que podem comprometer o fluxo de caixa e a rentabilidade da sua atividade.
A estratégia aqui é clara: diversificar os locais de armazenamento de insumos sempre que possível, investir em estruturas mais resistentes e, crucialmente, manter um seguro rural abrangente. Um seguro bem estruturado pode cobrir danos à propriedade, perdas de safra e, em alguns casos, até mesmo a perda de animais, minimizando o impacto financeiro de eventos inesperados.
O Papel do Seguro Rural na Proteção do Patrimônio Agropecuário
O caso da Cabanha Azul evidencia a importância vital do seguro rural. Muitas vezes visto como um custo adicional, ele se revela um investimento indispensável em momentos de crise. A propriedade gaúcha sofreu danos estruturais e perdas de insumos, que poderiam ter sido parcialmente mitigados com a cobertura adequada.
O seguro rural, na minha avaliação, vai além da simples indenização. Ele oferece segurança e tranquilidade para que o produtor possa focar na recuperação e na continuidade das operações, sem o peso esmagador de arcar sozinho com todos os prejuízos. Em um cenário de eventos climáticos extremos, que tendem a se intensificar devido às mudanças climáticas, ter um plano de seguro robusto é um diferencial competitivo e de sobrevivência.
Para você, produtor rural, é fundamental conhecer as opções de seguro disponíveis no mercado. Existem apólices que cobrem:
- Danos físicos à propriedade rural (galpões, cercas, benfeitorias).
- Perda de safra devido a eventos climáticos (seca, excesso de chuva, granizo, ventos fortes).
- Morte de animais por causas cobertas.
- Perda de rendimento de culturas.
Avalie sua exposição a riscos e converse com seu corretor para encontrar a apólice que melhor se adequa à sua realidade e ao seu tipo de produção.
Gestão de Riscos e Diversificação: Blindando Seus Investimentos no Campo
Além do seguro, a gestão de riscos no agronegócio envolve outras frentes. A diversificação da produção, por exemplo, pode mitigar perdas caso um evento climático afete especificamente um tipo de cultura ou criação. A Cabanha Azul, ao se especializar em genética bovina, demonstra a importância da excelência, mas a resiliência do negócio também passa por não concentrar todos os ovos na mesma cesta.
Para o investidor no agronegócio, seja diretamente no campo ou através de fundos e ações ligadas ao setor, a análise de risco climático é cada vez mais relevante. Empresas com forte governança e que investem em tecnologia para monitoramento e prevenção de desastres climáticos tendem a ser mais resilientes. É fundamental acompanhar as projeções meteorológicas e entender como elas podem impactar as commodities e as empresas do setor.
Minha leitura do cenário indica que o agronegócio, apesar de sua força, está cada vez mais exposto a riscos ambientais. Portanto, a diversificação geográfica das suas operações ou investimentos, quando possível, e a busca por ativos que apresentem menor correlação com os riscos climáticos diretos são estratégias prudentes.
O Que Fazer Agora? Proteja Seu Patrimônio Contra o Imprevisível
O episódio na Cabanha Azul é um alerta para todos que atuam ou investem no agronegócio. A força da natureza é implacável, mas a preparação pode minimizar seus efeitos devastadores.
Minha recomendação é clara: revise seu plano de gestão de riscos. Verifique se sua infraestrutura está adequada para suportar eventos climáticos extremos, avalie a cobertura do seu seguro rural e considere diversificar suas fontes de receita ou seus investimentos no setor.
Para o produtor rural, isso significa não apenas investir em genética e tecnologia de produção, mas também em segurança estrutural e financeira. Para o investidor, significa incluir a análise de risco climático como um fator crucial na decisão de alocar capital em empresas do agronegócio.
O futuro do agronegócio passa pela sustentabilidade e pela resiliência. Estar preparado para os imprevistos climáticos não é apenas uma questão de prudência, mas de inteligência estratégica para garantir a longevidade e o sucesso do seu negócio ou investimento.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você tem feito para proteger seu patrimônio rural contra eventos climáticos extremos? Compartilhe suas estratégias e experiências nos comentários!

Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Alerta Máximo: Dois Tornados Devastam o Paraná em 8 Horas! Entenda os Impactos e a Força da Natureza
O estado do Paraná foi palco de eventos meteorológicos extremos nas últimas horas, com a confirmação de dois tornados em um intervalo…
Tornado no Paraná: FAEP exige crédito emergencial e ações urgentes para produtores rurais afetados
Um tornado de grande intensidade varreu o Paraná no último sábado, dia 8, deixando um rastro de destruição em diversas cidades e…
Tornado no RS: Ciclone Extratropical Devasta Cidades e Gera Alerta; Impactos Econômicos em Foco
O Rio Grande do Sul enfrenta novamente a força devastadora de eventos climáticos extremos. Menos de dez dias após um tornado assolar…