A Revolução na Gestão de Patrimônio: Por Que ETFs Ganham Terreno e o Que Isso Significa Para o Futuro dos Investimentos
Por décadas, o investidor brasileiro buscou a simplicidade em produtos que prometiam abranger diversas estratégias de investimento. Essa abordagem, que impulsionou a proliferação dos fundos multimercados, está cedendo espaço a uma nova filosofia: a construção de carteiras por meio de blocos especializados, como os ETFs, combinados de acordo com as necessidades individuais. Uma mudança de paradigma que força as gestoras a repensarem seus modelos de negócio.
O Boston Consulting Group (BCG) aponta essa transformação como uma das principais tendências globais na gestão de recursos. A indústria caminha para uma polarização: de um lado, gestoras focadas em escala e custos baixos, impulsionadas pela gestão passiva; de outro, aquelas que buscam diferenciação através de estratégias de nicho e busca por alfa. No meio desse espectro, o espaço para as gestoras “faz tudo” encolhe.
Essa nova realidade exige das gestoras uma reflexão profunda sobre sua vocação e capacidade operacional. A pressão por eficiência, a crescente regulamentação e os custos em ascensão tornam o modelo de “serviços completos” cada vez mais insustentável, abrindo portas para inovações e especializações que prometem redefinir o cenário financeiro.
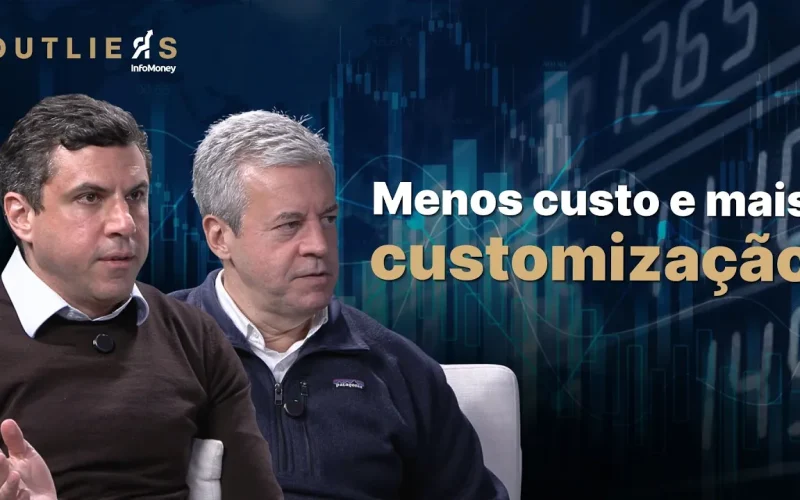
A discussão sobre essas tendências foi aprofundada por Clara Sodré e Fabiano Cintra, apresentadores do Outliers InfoMoney, que entrevistaram André Xavier e Ricardo Tiezzi, sócios e diretores executivos do BCG. O relatório da consultoria global lança luz sobre os desafios e oportunidades que moldam a indústria de gestão de recursos no Brasil e no mundo.
ETFs: A Nova Fronteira da Construção de Carteiras no Brasil
A ascensão dos ETFs no Brasil reflete uma mudança fundamental na forma como os investidores constroem suas carteiras. Historicamente, a preferência por um único veículo de investimento levou à popularidade dos fundos multimercados. Contudo, mercados mais maduros, como o americano, há décadas adotam a estratégia de montar portfólios a partir de diferentes blocos de classes de ativos, um modelo que agora se consolida no Brasil, inicialmente no private banking e avançando para a alta renda.
André Xavier compara essa abordagem ao uso de blocos de Lego, onde cada ETF representa uma peça eficiente em termos de regulação, liquidez, custos e transparência. Embora os ETFs ainda representem uma parcela pequena do mercado brasileiro de fundos, com menos de 1% dos R$ 12 a R$ 13 trilhões sob gestão, o potencial de crescimento é imenso. Ricardo Tiezzi destaca que o mercado de ações brasileiro, por ser menor e menos líquido que o americano, impõe limitações ao número de combinações de ETFs. No entanto, a expectativa é de que esses produtos “comecem a decolar e venham com tudo para transformar de forma relevante a indústria de fundos no Brasil”.
A Polarização do Mercado: Escalabilidade e Especialização em Destaque
A transformação na indústria de gestão de recursos vai além da competição entre ETFs e multimercados. O BCG identifica uma crescente polarização no mercado global. De um lado, gestoras que buscam eficiência de custos através da gestão passiva e escala massiva. Do outro, aquelas focadas na busca por alfas significativos, muitas vezes por meio de estratégias alternativas e mais complexas.
Essa dicotomia resulta em um “meio do mercado esvaziado”, onde modelos de negócio intermediários enfrentam dificuldades. Gestoras precisam escolher entre se tornar grandes provedoras de produtos de baixo custo ou se especializar em nichos de alta rentabilidade. Xavier ressalta a dificuldade crescente para gestoras que tentam manter múltiplas estratégias sem a escala necessária para sustentá-las, enfatizando a importância de definir claramente a vocação e o modelo operacional.
A pressão por especialização está intrinsecamente ligada aos custos. A indústria de gestão de recursos, apesar de seu alto retorno intrínseco, enfrenta regulação cada vez mais rigorosa e despesas crescentes. O crescimento de receitas, embora presente, tem sido inferior ao aumento dos custos. A busca por escala surge como uma solução crucial para esse dilema, explicando por que as maiores gestoras globais tendem a crescer mais rapidamente do que as menores.
O Desafio Global da Captação e a Realidade Brasileira
A indústria global de gestão de recursos atingiu US$ 147 trilhões em 2025, um aumento de 11% em relação ao ano anterior. Contudo, 80% dessa expansão derivou da valorização dos ativos existentes, e não da captação de novos recursos. Essa composição cria um desafio de longo prazo para as gestoras: como voltar a atrair capital fresco em um cenário onde o crescimento por valorização é incerto.
A necessidade de captação reforça a importância da escala, da diferenciação de produtos e da eficácia na distribuição. No Brasil, o cenário de penetração de fundos entre investidores é positivo, com cerca de um terço dos ativos de pessoas físicas em fundos mútuos, chegando a mais de 40% quando incluída a previdência. Xavier pontua que o “esforço de penetração já foi feito”, e a indústria conseguiu cativar o cliente final. O desafio brasileiro reside na escala: o patrimônio médio de um fundo nos EUA é 40 vezes maior que no Brasil, evidenciando a necessidade de diferenciar e ganhar escala.
Juros Altos e Crédito Privado: Novos Ventos para a Gestão
Os fundos multimercados brasileiros enfrentam um obstáculo adicional: os juros elevados. Com a Selic em patamares de 14% a 15% ao ano, competir com o CDI se torna uma tarefa árdua para estratégias de gestão ativa, limitando o potencial de crescimento. Xavier vislumbra um cenário futuro mais positivo, com a expectativa de ajustes fiscais e queda nas projeções de inflação, o que poderia impulsionar a busca por alternativas de investimento além dos títulos públicos considerados de “risco zero”.
O crescimento do crédito privado, tanto no Brasil quanto globalmente, é outra tendência significativa. Embora os juros altos tenham acelerado esse movimento, a disposição das gestoras em distribuir esses produtos ao varejo e o avanço da concessão de crédito por instituições não bancárias são fatores determinantes. Essa expansão, que em mercados desenvolvidos ocorre a taxas duas a quatro vezes superiores às dos bancos, demonstra a crescente relevância do crédito privado como alternativa de investimento.
Conclusão Estratégica Financeira: Rumo à Eficiência e Especialização
A transformação na indústria de gestão de recursos, impulsionada pela ascensão dos ETFs e pela polarização entre escala e especialização, aponta para um futuro onde a eficiência operacional e a diferenciação estratégica serão cruciais. O declínio das gestoras “faz tudo” e o avanço de modelos mais focados, como os ETFs e as “alpha shops”, impactam diretamente as margens e a competitividade. Para investidores, isso se traduz em maior diversidade de opções e potencial para alocações mais eficientes. Para gestores, o desafio reside em definir sua vocação, otimizar custos e inovar em produtos e distribuição, especialmente com a crescente influência da inteligência artificial nesse último aspecto. A tendência é de um mercado mais segmentado, com oportunidades para quem souber navegar nessa nova paisagem.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre essa transformação na gestão de fundos? Compartilhe sua opinião nos comentários!