Endividamento Rural Atinge Picos Históricos: Mais de 14 Mil Imóveis Rurais em Leilão em 2025
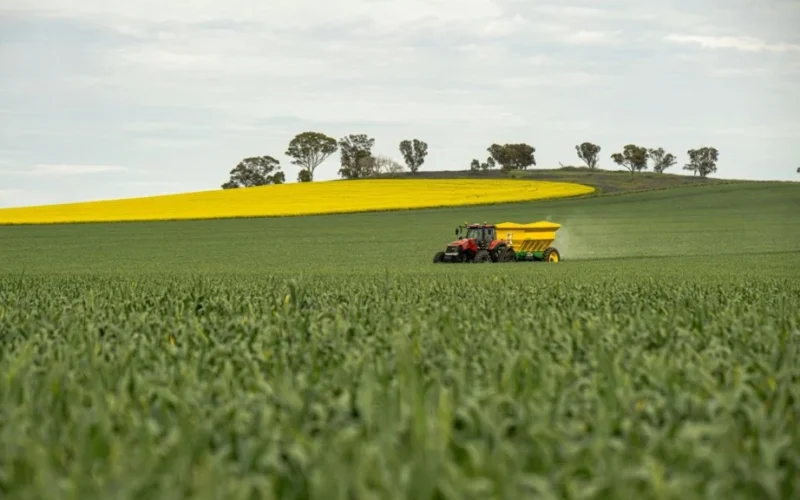
O agronegócio brasileiro, motor da economia nacional, enfrenta um momento de turbulência. Em 2025, um número alarmante de 14,1 mil imóveis rurais foram levados a leilão, totalizando um valor expressivo de R$ 78,6 bilhões. Esses dados, divulgados pela plataforma Leilão Imóvel, representam um aumento de 30,6% na quantidade de propriedades e um salto de 88,9% no valor em comparação com o ano anterior, evidenciando a gravidade da crise de endividamento no setor.
As causas para esse cenário preocupante são multifacetadas, incluindo safras afetadas por eventos climáticos adversos, aumento nos custos de produção e uma margem de lucro cada vez mais apertada. Essa combinação de fatores tem levado muitos produtores a uma situação de inadimplência, com o risco iminente de perderem seus patrimônios construídos ao longo de anos de trabalho árduo e dedicação.
Diante deste quadro desafiador, surge a pergunta: existe saída para os produtores rurais endividados? A resposta, segundo especialistas, é sim, mas requer uma abordagem proativa e estratégica. Ignorar o problema ou aceitar passivamente as imposições dos credores pode agravar a situação, tornando a recuperação ainda mais difícil. É fundamental buscar conhecimento e assessoria especializada para navegar por essas águas turbulentas.
A Importância da Análise Jurídica Detalhada para Produtores Endividados
O advogado Frederico Buss, da HBS Advogados, enfatiza que uma dívida vencida não significa o fim da linha para o produtor rural. Ele ressalta que a aceitação das condições impostas pelo credor ou a submissão automática aos procedimentos de cobrança não são as únicas alternativas. A chave para encontrar uma saída reside em uma análise individualizada e aprofundada da situação de cada produtor.
Pontos cruciais a serem examinados incluem a natureza e a finalidade do financiamento contraído, a origem dos recursos utilizados, os encargos financeiros cobrados e a aplicação correta das normas específicas do crédito rural. Buss destaca a necessidade de documentar rigorosamente todas as perdas ocorridas, seja por estiagem, excesso de chuvas, enchentes ou outros eventos climáticos adversos. Além disso, é vital verificar a regularidade de todos os procedimentos de cobrança, tanto extrajudiciais quanto judiciais.
A complexidade do tratamento jurídico reside nas diferentes naturezas das obrigações assumidas pelos produtores. Operações de crédito rural, Cédulas de Produto Rural (CPRs), Cédulas de Crédito Bancário (CCBs), contratos com fornecedores e dívidas com cooperativas possuem características e regulamentações próprias. Nem todos os mecanismos previstos para o crédito rural se aplicam automaticamente a todas essas situações, exigindo um olhar jurídico específico para cada caso.
Prudência e Planejamento: Ferramentas Contra a Execução de Imóveis Rurais
O Manual de Crédito Rural (MCR) oferece amparo em situações de frustração de safra, dificuldades de comercialização ou problemas de fluxo de caixa decorrentes de perdas acumuladas em safras anteriores, prevendo a possibilidade de prorrogação das dívidas. Essa medida, contudo, exige comprovação da dificuldade temporária de pagamento, demonstração da necessidade do alongamento e a capacidade do mutuário de honrar o compromisso nas novas condições estabelecidas.
A jurisprudência do Superior Tribunal de Justiça (STJ) também corrobora essa possibilidade. A Súmula 298 estabelece que o alongamento de dívida originada de crédito rural é um direito do devedor, desde que preenchidos os requisitos legais. É importante ressaltar, no entanto, que nem toda inadimplência gera automaticamente o direito à extensão do prazo, sendo fundamental a comprovação e o cumprimento das exigências legais.
A atuação jurídica preventiva, antes mesmo que a cobrança avance ou que um leilão seja marcado, pode ampliar significativamente as alternativas disponíveis para o produtor. Essa análise antecipada do passivo permite identificar eventuais direitos à prorrogação ou renegociação, revisar encargos e garantias, reunir documentação comprobatória de perdas de safra e estruturar uma negociação mais favorável com os credores, evitando a consolidação da garantia fiduciária ou o ajuizamento de execuções.
Quando a Cobrança Já Está em Andamento: Estratégias Jurídicas e Financeiras
Caso a cobrança judicial já tenha sido iniciada, a estratégia jurídica se volta para a análise do título executivo, a exigibilidade da obrigação, a correção dos encargos aplicados, a validade das garantias e a regularidade dos atos de execução e expropriação. Um especialista na área poderá identificar vícios processuais ou inconsistências que possam ser utilizadas em defesa do produtor.
A abordagem para o tratamento do endividamento no agronegócio deve ser integrada, considerando de forma conjunta os aspectos jurídicos, financeiros, agronômicos e patrimoniais de cada propriedade e produtor. Uma visão holística é essencial para a construção de um plano de recuperação eficaz e sustentável.
É fundamental que o objetivo principal dessa análise não seja meramente adiar o pagamento das obrigações. A meta deve ser a reestruturação do passivo de forma compatível com a capacidade de pagamento do produtor e que assegure a continuidade da atividade produtiva. Tal processo deve sempre observar os direitos tanto do devedor quanto do credor, buscando um equilíbrio justo e viável para ambas as partes.
Conclusão Estratégica: Reestruturação do Passivo Rural para a Continuidade do Negócio
O aumento expressivo dos leilões de imóveis rurais em 2025 sinaliza um impacto econômico direto e indireto significativo no setor. A perda de propriedades rurais pode levar à redução da capacidade produtiva, afetando a oferta de alimentos e matérias-primas, além de gerar um efeito cascata em cadeias produtivas correlatas e no mercado de trabalho rural.
Os riscos financeiros para os produtores endividados são claros: a perda total do patrimônio, a exclusão do mercado e a dificuldade em obter crédito no futuro. No entanto, também surgem oportunidades para aqueles que buscarem ativamente soluções. A renegociação de dívidas, a reestruturação do passivo e a adoção de práticas de gestão financeira mais robustas podem não apenas evitar a perda de ativos, mas também melhorar as margens operacionais e a sustentabilidade do negócio a longo prazo.
Para investidores, empresários e gestores do agronegócio, este cenário representa um alerta sobre a importância da gestão de riscos e do planejamento financeiro. A análise de valuation de propriedades rurais e de empresas do setor deve considerar a volatilidade do mercado, os riscos climáticos e a capacidade de endividamento. A tendência futura aponta para um mercado mais seletivo, onde a saúde financeira e a capacidade de adaptação às adversidades serão diferenciais competitivos cruciais.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
Como você tem lidado com o endividamento no agronegócio? Compartilhe suas experiências, dúvidas ou críticas nos comentários. Sua opinião é muito valiosa!