Kepler Weber (KEPL3) Sob Holofote Negativo: Citi Reitera Venda e Reduz Projeções de Lucro e Receita em Meio a Cenário de Incertezas
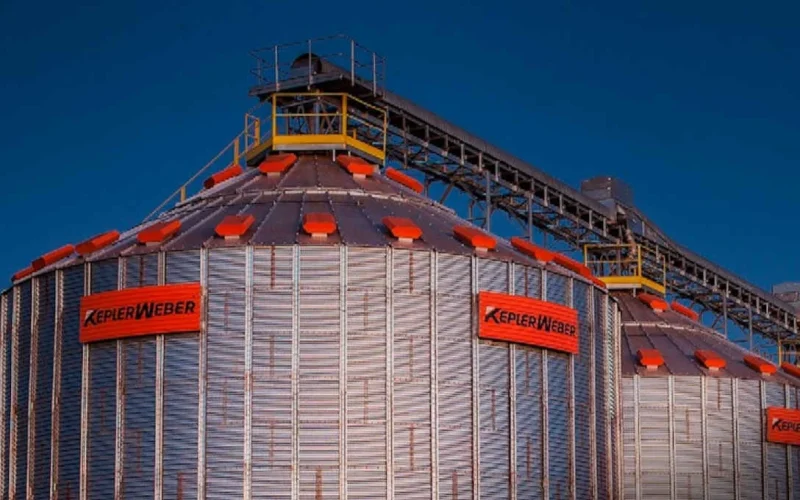
A Kepler Weber (KEPL3), gigante brasileira no setor de armazenagem de grãos, encontra-se em um momento delicado no mercado financeiro. O banco Citi divulgou um relatório com projeções revisadas para a empresa, que resultaram em um corte significativo nas estimativas de lucro e receita para os próximos anos. A recomendação de venda foi mantida, sinalizando preocupações persistentes dos analistas com o desempenho futuro da companhia.
A principal razão para a cautela do Citi reside em uma combinação de fatores que afetam diretamente o modelo de negócios da Kepler Weber. A crescente concorrência no setor, a incerteza em relação à disponibilidade de financiamento para investimentos agrícolas e a expectativa de uma normalização das margens após um período de retornos elevados são pontos que pesam nas projeções.
Esses alertas do Citi vêm em um momento crucial para a Kepler Weber, que detém uma fatia considerável do mercado brasileiro de soluções pós-colheita. A análise detalhada do banco de investimento oferece um panorama sobre os desafios que a empresa pode enfrentar e os fatores que influenciarão sua trajetória nos próximos anos, levantando questões sobre a sustentabilidade de seus resultados.
Citi Reduz Projeções de Lucro e Receita para Kepler Weber (KEPL3)
O Citi revisou para baixo suas projeções financeiras para a Kepler Weber. Para 2027, a estimativa de lucro líquido foi reduzida em 12%, passando para R$ 85 milhões. A receita líquida projetada para o mesmo ano também sofreu um corte de 5%, atingindo R$ 1,497 bilhão. O Ebitda foi ajustado em 8%, para R$ 161 milhões, com uma margem de 10,7%.
A situação se agrava quando olhamos para 2026. Neste ano, o corte nas projeções foi ainda mais acentuado. O lucro líquido estimado foi reduzido em aproximadamente 30%, de R$ 85 milhões para R$ 60 milhões. A receita líquida projetada para 2026 caiu 6%, para R$ 1,368 bilhão, e o Ebitda foi reduzido em 17%, para R$ 128 milhões, com uma margem Ebitda prevista de 9,4%.
A manutenção da recomendação de venda e do preço-alvo de R$ 5,60, que representa um potencial de queda de 15,2% em relação à cotação de 14 de setembro (R$ 6,60), reforça a visão pessimista do banco sobre o futuro próximo da empresa.
Concorrência e Financiamento: Os Principais Gatilhos da Cautela do Citi
A análise do Citi aponta para a crescente concorrência como um dos principais fatores de preocupação. Embora a Kepler Weber possua uma posição de liderança no mercado brasileiro de armazenagem de grãos, com cerca de 40% de participação e produtos considerados premium, o aumento da competição tende a gerar maior volatilidade nos resultados da empresa.
Outro ponto crítico levantado pelo banco é a incerteza sobre a disponibilidade de financiamento para o setor de armazenagem. Recursos provenientes do Plano Safra e do Programa para Construção e Ampliação de Armazéns (PCA) são essenciais para o impulsionamento de investimentos no setor. Qualquer instabilidade ou redução na oferta desses financiamentos pode impactar diretamente o crescimento e a capacidade de investimento da Kepler Weber.
Adicionalmente, o Citi projeta uma normalização das margens da empresa. Após um período de três anos de retornos considerados elevados, espera-se que as margens voltem a níveis mais tradicionais, o que pode afetar a lucratividade e a percepção de valor da companhia pelos investidores.
Fatores Externos Que Podem Influenciar o Cenário da Kepler Weber
O Citi destaca que o cenário para a Kepler Weber pode ser influenciado por diversos fatores externos. Quebras de safra, por exemplo, podem reduzir a demanda por serviços de armazenagem. Oscilações nos preços dos grãos e do aço, matéria-prima utilizada nos equipamentos da empresa, também representam um risco, impactando tanto os custos quanto a receita.
As condições de liquidez geral da economia e do setor agrícola são cruciais. A disponibilidade de crédito e a saúde financeira dos produtores rurais e cooperativas influenciam diretamente a capacidade de investimento em infraestrutura de armazenagem, um dos pilares do negócio da Kepler Weber.
A forma como a empresa irá navegar essas incertezas, adaptar-se à concorrência e garantir o acesso a financiamentos será determinante para sua performance futura. A capacidade de inovação e a gestão de custos serão fundamentais para mitigar os efeitos negativos desses fatores.
O Que os Analistas Esperam e Como a Kepler Weber Pode Reagir
A visão do Citi é que o mercado de armazenagem de grãos no Brasil, embora essencial, está sujeito a ciclos e a pressões competitivas que podem limitar o potencial de crescimento e a expansão das margens no curto e médio prazo. A avaliação do banco é que as ações da Kepler Weber podem não refletir totalmente esses riscos em seu preço atual.
O método de fluxo de caixa descontado, utilizado pelo Citi para definir o preço-alvo, considera uma taxa de desconto de 15,5% e um crescimento de longo prazo de 4%. Essa metodologia busca precificar os fluxos de caixa futuros esperados da empresa, descontados a uma taxa que reflete o risco do investimento.
Para reverter essa perspectiva negativa, a Kepler Weber precisaria demonstrar uma forte capacidade de adaptação, otimização de custos e expansão de mercado que supere os desafios impostos pela concorrência e pela volatilidade do setor. A gestão estratégica da empresa em relação a financiamentos e parcerias será crucial para manter sua posição de liderança e gerar valor para os acionistas.
Conclusão Estratégica Financeira: Navegando as Incertezas no Setor de Armazenagem
O cenário delineado pelo Citi para a Kepler Weber (KEPL3) aponta para impactos econômicos diretos na receita e nas margens, decorrentes do aumento da concorrência e da potencial normalização dos retornos. Indiretamente, a incerteza sobre financiamentos pode afetar o valuation da empresa, limitando seu potencial de crescimento e a atratividade para novos investimentos.
Os riscos financeiros residem na capacidade da empresa de manter sua participação de mercado frente a novos entrantes e na gestão de seus custos de produção, especialmente em relação ao aço. As oportunidades, por outro lado, podem surgir em nichos de mercado com menor concorrência ou em projetos de expansão que garantam contratos de longo prazo com margens mais previsíveis.
Para investidores, a leitura do cenário sugere cautela e a necessidade de monitorar de perto os indicadores de concorrência e as políticas de financiamento agrícola. Para gestores da Kepler Weber, o foco deve ser na eficiência operacional, na diversificação de receitas e na busca por fontes de financiamento mais estáveis.
A tendência futura aponta para um mercado de armazenagem mais fragmentado e competitivo. O cenário provável, na minha avaliação, é de maior volatilidade nos resultados da Kepler Weber, exigindo uma gestão ágil e estratégica para sustentar seu crescimento e rentabilidade em um ambiente desafiador.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre as projeções para a Kepler Weber? Compartilhe sua opinião, dúvida ou crítica nos comentários abaixo. Sua participação enriquece nossa discussão financeira.