
INPC em alta: Como proteger seu salário e investimentos da inflação em 2024?
As notícias sobre a inflação, como a recente divulgação do Índice Nacional de Preços ao Consumidor (INPC) atingindo 4,29% acumulados em 12 meses até setembro, podem parecer distantes, mas elas impactam diretamente o seu…
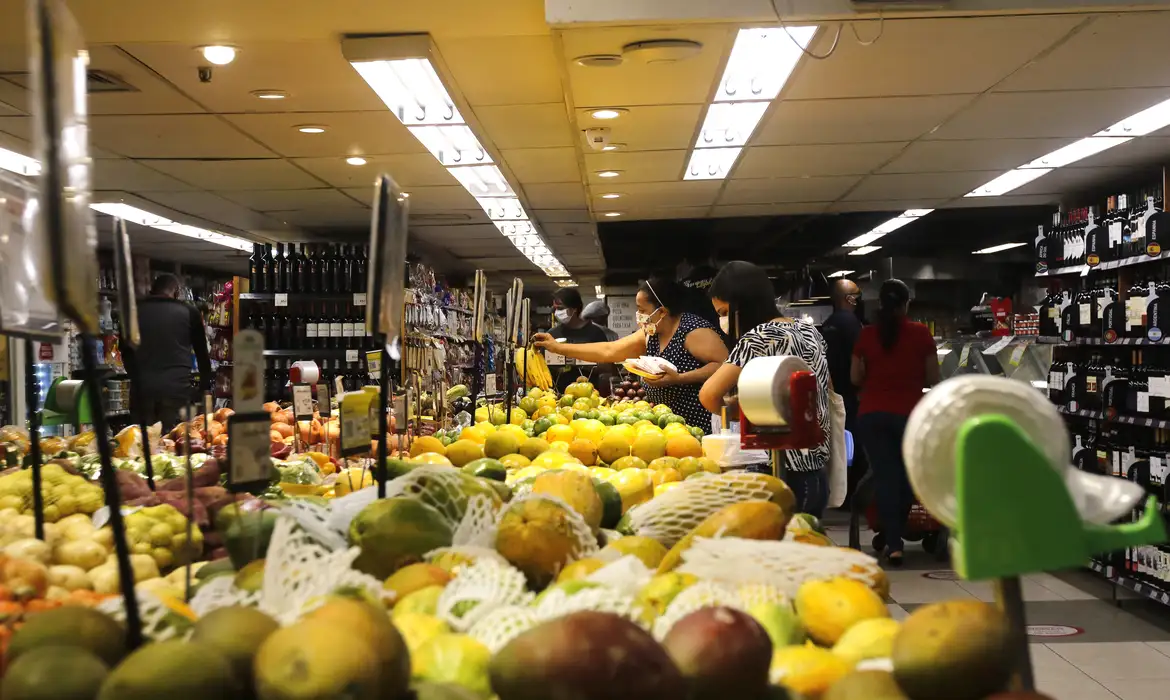
INPC Acumula 4,29% em 12 Meses: Um Alerta Para Seu Bolso e Seus Investimentos
As notícias sobre a inflação, como a recente divulgação do Índice Nacional de Preços ao Consumidor (INPC) atingindo 4,29% acumulados em 12 meses até setembro, podem parecer distantes, mas elas impactam diretamente o seu dia a dia e o valor do seu dinheiro. Entender esses índices é o primeiro passo para proteger seu poder de compra e fazer seu patrimônio render mais.
O INPC, em especial, tem uma ligação direta com a remuneração de muitos brasileiros, servindo de base para reajustes salariais e benefícios. Ignorar essa alta significa ver seu salário ser corroído pela inflação sem tomar as devidas precauções.
Neste artigo, vamos desmistificar o INPC, explicar como ele afeta você e, o mais importante, apresentar estratégias práticas para que você não perca dinheiro e, quem sabe, até aproveite as oportunidades que um cenário inflacionário pode trazer.
Com base em dados divulgados pelo Instituto Brasileiro de Geografia e Estatística (IBGE), o Índice Nacional de Preços ao Consumidor (INPC) registrou uma alta de 0,82% em setembro, elevando o acumulado de 12 meses para 4,29%. Este índice, que reflete a inflação para famílias com renda de um a cinco salários mínimos, é crucial para o reajuste de salários e benefícios.
O INPC e o Impacto Direto no Seu Salário
O INPC é mais do que um número divulgado pelo IBGE; ele é um termômetro da inflação que afeta diretamente a maioria dos trabalhadores brasileiros. Como ele é calculado com base na cesta de consumo de famílias com menor poder aquisitivo, os aumentos em itens essenciais como alimentos têm um peso maior em sua composição.
Isso significa que, quando o INPC sobe, o custo de vida para essas famílias aumenta proporcionalmente mais. O IBGE apura os preços de 367 produtos e serviços, com uma atenção especial para os alimentos, que representam cerca de 25% do índice, diferentemente do IPCA, onde esse peso é menor.
O impacto mais imediato é no reajuste salarial. Muitas categorias utilizam o INPC acumulado como referência para a correção de seus vencimentos. Além disso, benefícios como o seguro-desemprego e o teto do INSS são ajustados com base nesses dados, garantindo, em tese, a manutenção do poder de compra.
O Que Significa a Alta de 4,29% Para Você?
Uma inflação acumulada de 4,29% em 12 meses, medida pelo INPC, significa que, em média, os preços que mais impactam a vida das famílias de menor renda subiram essa porcentagem no último ano. Se o seu salário não acompanhou essa alta, seu poder de compra diminuiu.
Por exemplo, se o seu salário era R$ 2.000 e não houve reajuste, hoje ele compra o equivalente a aproximadamente R$ 1.925 em preços de setembro do ano anterior. Essa perda, embora pareça pequena individualmente, se acumula e pode comprometer o orçamento familiar a médio e longo prazo.
A diferença entre o INPC (4,29% em 12 meses) e o IPCA (4,58% em 12 meses para setembro) mostra que, embora ambos estejam em patamares relativamente controlados, o INPC reflete uma pressão maior em bens essenciais para as classes de menor renda, onde os alimentos têm um peso mais significativo na cesta de consumo.
Estratégias Para Proteger Seu Dinheiro da Inflação
Diante desse cenário, a inércia é o pior inimigo do seu patrimônio. É hora de agir para proteger seu dinheiro e, se possível, fazê-lo render acima da inflação. Minha leitura do cenário é que, embora a inflação esteja sob controle, a necessidade de proteção se mantém constante.
1. Renda Fixa Indexada à Inflação: Investimentos como o Tesouro IPCA+ são excelentes para proteger seu poder de compra. Eles pagam uma taxa de juros real (acima da inflação) mais a variação do IPCA. Assim, seu dinheiro sempre renderá acima do custo de vida.
2. Fundos de Investimento com Proteção Inflacionária: Existem fundos de renda fixa que buscam replicar índices de inflação ou que investem em ativos atrelados a eles. É importante analisar a taxa de administração e o histórico do fundo.
3. Ações de Setores Resilientes: Setores como consumo básico, energia e financeiro costumam apresentar maior resiliência em cenários inflacionários, pois seus produtos e serviços são essenciais e têm maior poder de repassar custos.
4. Diversificação é Chave: Não coloque todos os ovos na mesma cesta. Uma carteira diversificada, com exposição a diferentes classes de ativos (renda fixa, ações, fundos imobiliários), tende a ser mais resiliente a choques de inflação.
5. Renegocie Dívidas e Contratos: Se você tem dívidas com juros altos e variáveis, avalie a possibilidade de renegociá-las ou quitá-las, especialmente se elas estiverem atreladas a índices que podem subir com a inflação.
O Veredito Final: Riscos e Oportunidades no Cenário Atual
O INPC em 4,29% acumulado em 12 meses é um sinal claro de que a inflação, mesmo que controlada, continua a ser um fator relevante na economia brasileira. Para o trabalhador comum, isso se traduz em uma perda de poder de compra se não houver correções salariais adequadas ou estratégias de proteção financeira.
Para o investidor, esse cenário apresenta tanto riscos quanto oportunidades. O risco reside na desvalorização do dinheiro parado em aplicações de baixo rendimento. A oportunidade está em direcionar o capital para ativos que se beneficiam ou se protegem da inflação, garantindo que seu patrimônio não apenas se mantenha, mas também cresça.
Como acompanhamos no mercado, a busca por estratégias de proteção contra a inflação nunca foi tão importante. A chave é entender o seu perfil de risco e seus objetivos financeiros para tomar as decisões mais acertadas.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
E você, como tem se protegido da inflação? Quais estratégias você tem aplicado para garantir que seu dinheiro renda mais e mantenha seu poder de compra? Compartilhe sua experiência nos comentários!

Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Sucessão Familiar no Agro: Lições de um Sojicultor para Proteger Seu Patrimônio e Investimentos
A história de Antônio Pimenta, um sojicultor de 67 anos com décadas de experiência no agronegócio, oferece um estudo de caso fascinante…
Tecnologia de Vigilância em Crise: Como Proteger Seus Investimentos do Risco de Privacidade
O setor de tecnologia de vigilância, que parecia imune a turbulências, agora enfrenta um escrutínio público e regulatório crescente. A empresa Flock,…
França à beira da crise da dívida: Como proteger seus investimentos da turbulência global?
As ruas da França estão em ebulição, não apenas por protestos estudantis, mas também pela crescente desconfiança dos investidores quanto à capacidade…