
Helbor (HBOR3) em Queda: Vendas Recuam no 2T26 e Futuro na Bolsa é Incerto com OPA da HBR Realty
A Helbor (HBOR3) apresentou sua prévia operacional para o segundo trimestre de 2026, revelando um cenário de desaceleração nas vendas e ausência de novos lançamentos. O desempenho fraco vem em um momento crucial para…
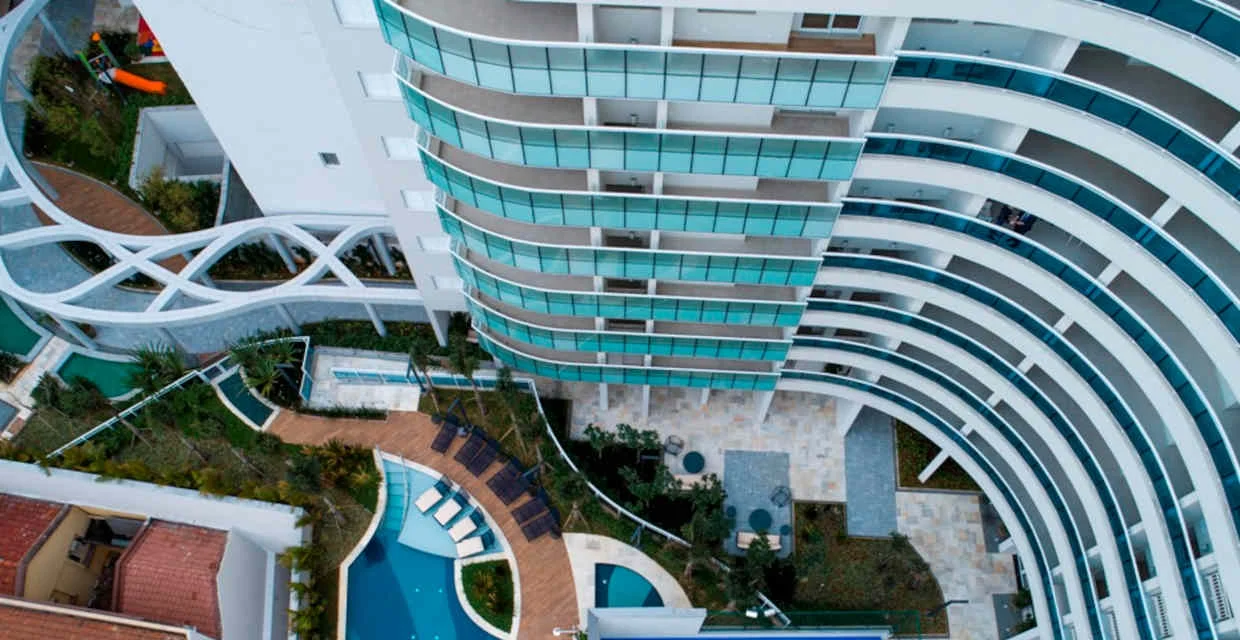
Helbor (HBOR3) Divulga Prévia Operacional Fraca no 2T26: Vendas em Queda e Futuro Incerto com OPA da HBR Realty
A Helbor (HBOR3) apresentou sua prévia operacional para o segundo trimestre de 2026, revelando um cenário de desaceleração nas vendas e ausência de novos lançamentos. O desempenho fraco vem em um momento crucial para a companhia, que está sob a mira de uma oferta pública de aquisição (OPA) da HBR Realty (HBRE3), com o objetivo de fechar o capital da empresa.
O Valor Geral de Vendas (VGV) comercializado atingiu R$ 338,5 milhões, representando uma queda significativa de 27,5% em relação ao mesmo período do ano anterior e de 19,4% frente ao primeiro trimestre de 2026. A velocidade de vendas (VSO) ficou em 11,3%, um indicador que reflete a dificuldade da incorporadora em converter seu estoque em vendas efetivas.
Essa performance mais modesta, segundo a própria Helbor, foi diretamente impactada pela falta de lançamentos imobiliários entre abril e junho. A estratégia de lançamentos da companhia tem sido mais conservadora, com apenas dois projetos iniciados no primeiro semestre, totalizando um VGV líquido de R$ 469,7 milhões, um número inferior ao registrado no mesmo período do ano passado.
Fonte: A Helbor (HBOR3) divulgou sua prévia operacional do segundo trimestre de 2026, marcada pela ausência de lançamentos no período e pela desaceleração das vendas. A incorporadora vendeu R$ 338,5 milhões em Valor Geral de Vendas (VGV), queda de 27,5% em relação ao mesmo trimestre do ano passado e de 19,4% na comparação com os três primeiros meses de 2026. A participação da companhia nas vendas foi de 62,5%, enquanto a velocidade de vendas (VSO) ficou em 11,3%. Segundo a empresa, o desempenho foi impactado principalmente pela falta de novos empreendimentos lançados entre abril e junho. No primeiro semestre, a Helbor lançou apenas dois projetos, com VGV líquido total de R$ 469,7 milhões, abaixo dos quatro empreendimentos lançados no mesmo período de 2025.
Distratos em Queda, Mas Sem Novos Lançamentos para Impulsionar Vendas
Um ponto positivo divulgado pela Helbor foi a redução de 49% nos distratos no trimestre, totalizando R$ 66 milhões. A empresa destacou que todas as 100 unidades devolvidas foram revendidas ainda no período, com um ganho médio de 9% sobre o preço original. Essa estratégia demonstra a capacidade da companhia em reverter cancelamentos em novas vendas, reforçando a atratividade de seus empreendimentos e a eficiência de sua operação comercial.
No entanto, a ausência de lançamentos pesou nos resultados. O volume de repasses, outro indicador importante para o fluxo de caixa das incorporadoras, também sofreu uma retração expressiva de 51,7% na comparação anual, totalizando R$ 204,8 milhões. A Helbor atribuiu essa queda à falta de entregas de empreendimentos no período, em contraste com o segundo trimestre de 2025, quando três projetos foram concluídos.
Landbank Robusto, Mas com Custos de Construção Elevados
Apesar do trimestre desafiador em termos de vendas e repasses, a Helbor encerrou junho com um portfólio de terrenos (landbank) avaliado em R$ 11,6 bilhões em VGV potencial. Desse montante, 74% representa a participação da companhia. A atualização da carteira de terrenos, segundo a incorporadora, reflete principalmente o aumento dos custos de construção dos projetos, um fator que tem pressionado as margens do setor imobiliário como um todo.
A gestão de custos e a precificação adequada dos futuros lançamentos serão cruciais para a Helbor manter sua rentabilidade em um cenário de inflação de insumos. A capacidade de negociar com fornecedores e otimizar os processos construtivos será um diferencial competitivo.
OPA da HBR Realty e o Futuro da Helbor Fora da Bolsa
A prévia operacional ocorre em um contexto de grande incerteza para o futuro da Helbor como empresa de capital aberto. A oferta pública de aquisição (OPA) lançada pela HBR Realty para comprar a totalidade das ações da Helbor e fechar o capital da companhia foi recebida com ceticismo pelo mercado.
Minha leitura do cenário é que a reação negativa dos investidores se deve a uma combinação de fatores. Um dos principais pontos de discórdia é a forma de pagamento proposta pela HBR Realty. Em vez de receberem dinheiro pelas suas ações, os acionistas da Helbor terão seus papéis trocados por uma proporção de ações ordinárias da HBR. Especificamente, cada ação da Helbor será convertida em 0,81553398 ação ordinária da HBR.
Isso significa que os atuais acionistas da HBOR3 se tornarão acionistas da HBRE3. Caso a OPA seja aprovada, a Helbor deixará de ser negociada no Novo Mercado da B3 e passará a ser uma subsidiária integral da HBR Realty. Essa estrutura de troca de ações, sem liquidez em dinheiro imediata, tem gerado desconforto entre os minoritários, que podem questionar o valuation implícito da oferta e a estratégia de longo prazo da nova estrutura.
Conclusão Estratégica Financeira: Risco e Reavaliação para Acionistas da Helbor
O cenário atual para a Helbor (HBOR3) apresenta um duplo desafio: a performance operacional enfraquecida no 2T26, marcada pela queda nas vendas e ausência de lançamentos, e a incerteza gerada pela OPA da HBR Realty. Economicamente, a queda nas vendas impacta diretamente a receita e o fluxo de caixa da companhia. A ausência de lançamentos limita o potencial de crescimento futuro de curto prazo. Por outro lado, a redução nos distratos é um ponto positivo, indicando resiliência na demanda por seus imóveis.
Os riscos financeiros para os acionistas da Helbor residem na estrutura da OPA. A troca de ações, sem oferta em dinheiro, pode resultar em uma diluição de valor percebido ou em uma exposição a uma nova estrutura corporativa cujos resultados ainda precisam ser comprovados. A oportunidade, para aqueles que acreditam na HBR Realty, seria se tornar acionista de uma empresa potencialmente mais forte e diversificada. No entanto, o ceticismo do mercado sugere que o valuation oferecido na OPA pode não estar refletindo o valor justo dos ativos da Helbor.
O valuation da Helbor, caso se torne subsidiária integral, dependerá da capacidade da HBR Realty de gerenciar eficientemente o portfólio e capitalizar sobre o landbank existente. Efeitos em margens e custos serão cruciais a serem monitorados na nova estrutura. Para investidores, a decisão agora envolve avaliar se a troca por ações da HBR é vantajosa frente às alternativas de mercado e se os riscos associados à estrutura da OPA e à operação futura da Helbor como subsidiária justificam a permanência.
A tendência futura aponta para um fechamento de capital, a menos que haja uma reviravolta significativa ou uma renegociação da OPA. O cenário provável é que a Helbor deixe de ser uma empresa listada, com seus acionistas migrando para a base acionária da HBR Realty, sujeita à aprovação da oferta pelos órgãos competentes e pelos próprios acionistas.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
E aí, o que você achou dessa prévia operacional da Helbor e da OPA da HBR Realty? Deixe sua opinião, dúvida ou crítica nos comentários. Sua participação é muito importante!

Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Ata do FOMC: O Que Esperar e Como Proteger Seus Investimentos Agora
Nesta quarta-feira (7), os mercados financeiros voltam suas atenções para a divulgação da ata do Federal Reserve (Fed), o banco central americano.…
Galípolo Depõe à PF: Como Proteger Seus Investimentos em Tempos de Incerteza Bancária
A notícia de que o presidente do Banco Central (BC), Gabriel Galípolo, prestou depoimento à Polícia Federal (PF) como testemunha no inquérito…
G10 Transportes: De 3 Caminhões a Gigante Global e Lições de Gestão para Seus Investimentos
A história da G10 Transportes é um testemunho do poder da visão, resiliência e decisões estratégicas. O que começou com três caminhões…