Grindr: O Aplicativo de Namoro LGBTQIA+ Busca Ser o “Tudo” para o Público Gay, Mas Investidores Avaliam o Potencial
George Arison assumiu a liderança da Grindr em 2022, herdando uma empresa em um momento de transição, após passar por diferentes donos e reestruturações. Apesar de ser lucrativa, a companhia carecia de uma estratégia…
Grindr Expande Horizontes Além de Conexões, Mirando em Saúde e Viagens para Homens Gays, e Investidores Analisam a Estratégia de Crescimento
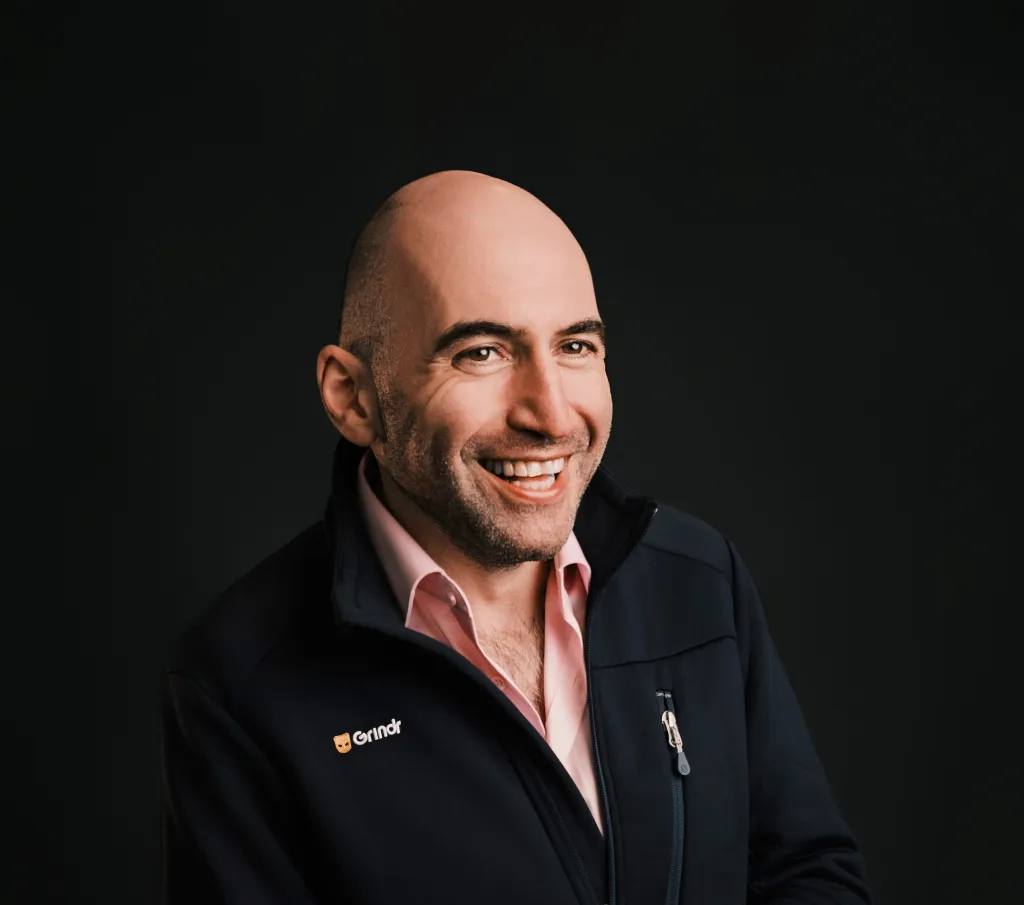
George Arison assumiu a liderança da Grindr em 2022, herdando uma empresa em um momento de transição, após passar por diferentes donos e reestruturações. Apesar de ser lucrativa, a companhia carecia de uma estratégia de produto e de negócios clara. Quatro anos depois, após uma listagem via SPAC e uma controversa política de retorno ao escritório, a Grindr tem se apresentado como uma história de crescimento promissora.
A receita está projetada para triplicar, saindo de US$ 195 milhões em 2022 para mais de US$ 540 milhões neste ano, com margens EBITDA ajustadas acima de 40%. Esse aumento tem sido impulsionado principalmente pelo aumento do gasto de usuários existentes, e não por um crescimento exponencial da base de usuários. Arison está focado em encontrar novas fontes de crescimento, planejando transformar a Grindr em um “bairro gay no bolso”, um aplicativo que abranja não apenas encontros, mas também saúde e viagens.
Essa visão de “tudo em um” ecoa tendências atuais no setor de tecnologia de consumo. No entanto, a estratégia de Arison vai além, com o lançamento de uma nova assinatura premium, a “EDGE”, que já gerou debates online sobre seu alto preço. Paralelamente, Arison tem buscado ativamente a imprensa para argumentar que investidores institucionais desvalorizam a Grindr simplesmente por ser um aplicativo de namoro gay, citando um modelo financeiro que incluía um “desconto Grindr” de 25%.
TechCrunch
Reestruturação e Foco em Produto: A Nova Era da Grindr sob Arison
Ao assumir a Grindr em 2022, George Arison priorizou três frentes: reestruturação da empresa, impulsionamento da receita através de produtos que os usuários pagariam e definição de uma visão de longo prazo. A política de retorno ao escritório, embora controversa, resultou em uma redução do quadro de funcionários, mas permitiu uma operação mais enxuta e eficiente. Atualmente, a empresa conta com cerca de 175 funcionários nos EUA e uma equipe na Colômbia, gerando uma receita projetada de US$ 540 milhões.
O foco em desenvolver produtos pelos quais os usuários estariam dispostos a pagar elevou a taxa de conversão de pagantes de menos de 6% para mais de 9%, e quase dobrou a receita média por usuário (ARPU). A visão de “bairro gay no bolso” engloba a expansão para serviços de saúde e viagens, buscando integrar esses elementos à experiência do usuário de forma coesa.
A Revolução da Inteligência Artificial na Engenharia e no Desenvolvimento de Produtos
A equipe de engenharia da Grindr, composta por cerca de 94 a 95 pessoas, tem demonstrado uma produtividade notável. Arison destaca que cerca de 80% do código da empresa é agora gerado por inteligência artificial, resultando em um aumento de 2,5 vezes na produtividade de engenharia no último ano. Essa eficiência permite que a equipe realize o trabalho que antes exigiria um número significativamente maior de pessoas.
A empresa está testando um novo nível de assinatura premium, a EDGE, que utiliza IA para oferecer recursos avançados. Embora os preços de teste, como os observados no Canadá (aproximadamente US$ 350-375 por mês), tenham gerado reações negativas online, Arison esclarece que esses valores foram parte de testes de elasticidade e não o preço final. A EDGE visa oferecer recursos derivados da IA, como sugestões de correspondência mais precisas baseadas no comportamento do usuário, com o consentimento deste, prometendo maior retenção.
Expandindo Conexões e Serviços: Saúde, Viagens e o Futuro da Grindr
A Grindr está explorando ativamente novas áreas além do namoro. Na saúde, a empresa já oferece produtos de pagamento direto, como medicamentos para disfunção erétil e peptídeos, através de uma linha chamada Woodwork, com um bot de IA integrado ao aplicativo para facilitar as transações. Um foco importante é a prevenção e tratamento do HIV, com o compromisso de fornecer acesso a informações sobre PrEP para 10 milhões de pessoas globalmente.
A longo prazo, a Grindr planeja expandir para serviços de telemedicina, conectando usuários a médicos gays. Arison vislumbra que a área de saúde pode se tornar uma fonte de receita maior que o negócio principal em uma década. Atualmente, as assinaturas representam cerca de 83% da receita, mas a ambição é construir um portfólio diversificado com fortes negócios em assinaturas, publicidade, saúde e viagens.
O “Desconto Grindr” e a Percepção do Mercado Financeiro
Apesar de um desempenho recente positivo, com o preço das ações subindo cerca de um terço nos últimos seis meses e uma atualização do Morgan Stanley, Arison ainda sente que a Grindr é subvalorizada por alguns investidores devido à natureza de seu negócio. Ele cita um “desconto Grindr” aplicado por um investidor, que reduzia a avaliação justa em 25%. A empresa negocia a cerca de 11 vezes o EBITDA de 2027, um desconto de aproximadamente 35% em relação a concorrentes.
Arison argumenta que essa desvalorização está ligada ao estigma associado a um aplicativo de namoro gay, e não ao setor de namoro em si, comparando com a Tinder. Ele espera que a empresa seja vista como uma companhia de crescimento, dada a sua expansão de receita consistente. A melhora na percepção do mercado é evidente, mas a questão do estigma e sua influência no valuation da empresa ainda persistem.
Conclusão Estratégica Financeira: Navegando o Potencial de Crescimento e os Riscos de Estigma
A Grindr está em uma encruzilhada estratégica, buscando equilibrar sua identidade como aplicativo de namoro com uma ambição de se tornar uma plataforma de serviços abrangente para a comunidade gay. O potencial de crescimento é significativo, impulsionado pela expansão de receita através de usuários existentes e pela introdução de novos serviços como saúde e viagens, potencializados por IA. A aposta em um modelo de assinatura premium, como a EDGE, pode aumentar o ARPU e diversificar as fontes de receita, mas seu sucesso dependerá da aceitação do mercado e da proposta de valor percebida pelos usuários.
Os riscos financeiros incluem a volatilidade do mercado de ações, a possibilidade de a estratégia de “tudo em um” não ressoar com os usuários, e a persistência do “desconto Grindr” devido a estigmas sociais e preconceitos. A dependência de assinaturas, embora atualmente forte, pode ser um ponto de fragilidade se novas fontes de receita não se materializarem conforme o esperado. Para investidores, a Grindr representa uma oportunidade em um nicho de mercado com potencial de expansão, mas que exige uma avaliação cuidadosa dos riscos inerentes à sua natureza e à percepção pública.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre a estratégia da Grindr? Acredita que ela pode se tornar um aplicativo “tudo em um” para homens gays? Compartilhe sua opinião nos comentários!
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
IA se recusa a ajudar? Entenda os riscos e como proteger seus investimentos em tecnologia
A Inteligência Artificial (IA) está cada vez mais presente em nossas vidas, prometendo revolucionar indústrias e otimizar processos. No entanto, um problema…
IA Exige Infraestrutura Física: Oportunidades de Investimento em Energia e Data Centers em 2026
A Inteligência Artificial (IA) está moldando nosso futuro, mas a sua expansão exponencial tem um gargalo inesperado: a infraestrutura física. A demanda…
IA Aberta Beam: A Nova Fronteira da Reflection AI e Como Isso Afeta Seus Investimentos em Tecnologia
O cenário da inteligência artificial está em constante ebulição, e a startup Reflection AI acaba de adicionar mais um capítulo a essa…