
Fernando Haddad: Banco Central cria problema desnecessário com juros altos, diz ex-ministro
O cenário econômico brasileiro está sob os holofotes, e as discussões sobre a taxa básica de juros, a Selic, ganham força com as declarações de figuras políticas influentes. Fernando Haddad, pré-candidato do PT ao…
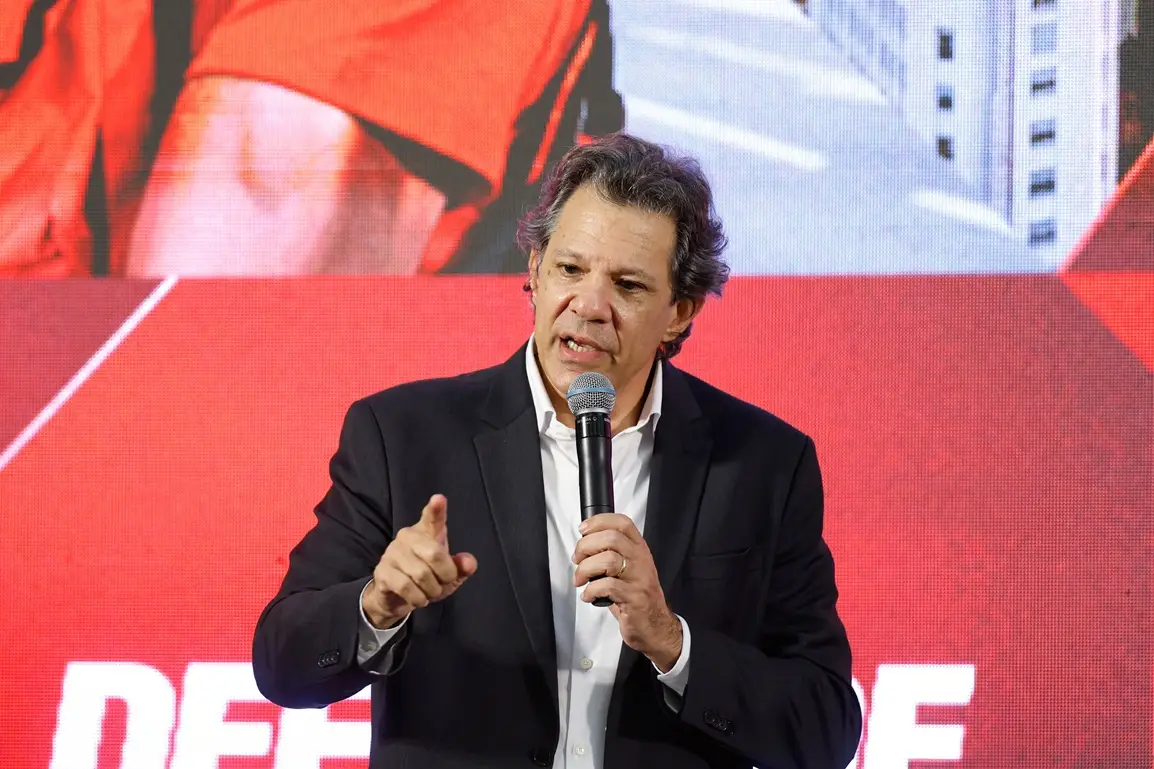
Haddad critica política monetária do Banco Central e defende juros mais baixos para a economia brasileira
O cenário econômico brasileiro está sob os holofotes, e as discussões sobre a taxa básica de juros, a Selic, ganham força com as declarações de figuras políticas influentes. Fernando Haddad, pré-candidato do PT ao governo de São Paulo e ex-ministro da Fazenda, recentemente expressou sua forte objeção à atual política monetária conduzida pelo Banco Central (BC).
Em entrevista a um programa organizado pelo grupo Derrubando Muros, Haddad afirmou categoricamente que o BC está, em sua avaliação, “criando um problema desnecessário” ao manter a Selic em patamares elevados, atualmente em 14,25% ao ano. Para o petista, a taxa de juros em si é o principal fator que tem levado ao endividamento do Estado, e não outras variáveis econômicas.
A crítica de Haddad não se limita à taxa atual. Ele também pontuou que a Selic nem precisaria ter atingido os 15% registrados no ano passado e defende que o Banco Central deveria ter iniciado o ciclo de cortes mais cedo. Essas duas objeções, segundo ele, são os pilares de sua crítica à condução da política monetária vigente.
Fonte: O ex-ministro Fernando Haddad, em entrevista, detalhou sua visão sobre a economia e a política monetária brasileira. Ele argumenta que a alta taxa de juros é um entrave significativo para o desenvolvimento e a saúde financeira do país, gerando um ciclo vicioso de endividamento que a responsabilidade fiscal por si só não consegue compensar.
A taxa de juros como principal vilã do endividamento público
“O que está endividando o Estado é a taxa de juros, não é outra coisa”, declarou Haddad, enfatizando a centralidade desse fator em sua análise. Ele prossegue, argumentando que a única forma de reverter esse quadro é através da redução da Selic. Na sua perspectiva, a busca por um superávit primário se torna ineficaz diante de juros tão elevados.
O ex-ministro é enfático ao afirmar que, com juros nesse patamar, o governo se vê em uma situação insustentável, onde a busca por equilíbrio fiscal pode se tornar prejudicial à população. “Você vai matar as pessoas para pagar essa taxa de juros. Então, o que está errado é a taxa de juros”, concluiu, pintando um quadro sombrio das consequências de uma política monetária restritiva prolongada.
A interpretação de Haddad sugere que a política de juros altos, embora possa ter como objetivo o controle da inflação, acaba por gerar efeitos colaterais severos na capacidade do Estado de investir e prover serviços públicos, além de encarecer o crédito para empresas e consumidores, freando a atividade econômica.
Responsabilidade fiscal e superávit orçamentário como caminhos para a normalização
Em contrapartida, Haddad destacou um ponto positivo na gestão econômica recente: a perspectiva de o atual governo, liderado por Luiz Inácio Lula da Silva, encaminhar ao Congresso uma proposta de Orçamento com superávit. Ele ressalta que este é um feito raro, que não se via desde o segundo mandato de Lula, contrastando com os governos de Dilma Rousseff, Michel Temer e Jair Bolsonaro, que, segundo ele, não deixaram previsões orçamentárias superavitárias para seus sucessores.
Essa sinalização de responsabilidade fiscal, para Haddad, abre caminho para uma mudança radical na política monetária após as eleições. A continuidade do saneamento das contas públicas, que teriam se deteriorado entre 2013 e 2022, é vista como um pré-requisito para que a política de juros possa retornar à normalidade.
A leitura do ex-ministro é que o avanço do ajuste fiscal e a consolidação de um cenário de maior previsibilidade e controle das contas públicas são fatores cruciais para que o Banco Central se sinta seguro em reduzir a taxa de juros. Isso sugere uma interdependência entre a política fiscal e a política monetária, onde uma forte base fiscal pode viabilizar uma política monetária mais expansionista.
Impactos da taxa de juros na economia e no futuro do país
A discussão sobre a taxa de juros transcende o debate político e atinge diretamente a vida dos cidadãos e o desempenho das empresas. Juros altos encarecem o crédito, desestimulam o consumo e o investimento, e aumentam o custo da dívida pública. Para as empresas, isso significa maior dificuldade em obter financiamento para expansão, o que pode frear a geração de empregos e o crescimento econômico.
Para os consumidores, juros elevados tornam o crédito pessoal, o financiamento imobiliário e de veículos mais caros, impactando o poder de compra e a capacidade de endividamento. O custo do crédito para empresas e famílias é um dos principais canais de transmissão da política monetária para a economia real, e sua elevação pode gerar um efeito de desaceleração.
A visão de Haddad aponta para um cenário onde a política monetária atual, ao focar excessivamente no controle inflacionário através da taxa de juros, pode estar sacrificando o crescimento econômico e a sustentabilidade fiscal no longo prazo. A expectativa é que, com um ambiente fiscal mais robusto, o BC possa ter margem para reduzir a Selic, impulsionando a economia.
Conclusão Estratégica Financeira: Juros, Fiscal e o Futuro do Investimento
A crítica de Fernando Haddad à política de juros altos do Banco Central levanta pontos cruciais para o cenário econômico brasileiro. Se a taxa de juros permanecer elevada por um período prolongado, os impactos diretos incluem o aumento do custo de captação para empresas e do crédito para consumidores, potencialmente desacelerando o consumo e o investimento produtivo. Indiretamente, isso pode afetar a geração de empregos e o crescimento do PIB.
Os riscos financeiros residem na possibilidade de a política monetária restritiva se prolongar, mesmo diante de sinais de melhora fiscal, mantendo o custo da dívida pública em patamares elevados e limitando a capacidade de investimento do governo em áreas essenciais. Por outro lado, a oportunidade surge com a perspectiva de que, com a consolidação da responsabilidade fiscal, haja espaço para cortes na Selic, o que poderia estimular a atividade econômica e atrair investimentos.
Para investidores, empresários e gestores, a volatilidade em torno da taxa de juros e da política fiscal representa tanto um desafio quanto uma oportunidade. Uma política monetária mais branda, aliada a uma gestão fiscal prudente, poderia favorecer a expansão das empresas, melhorar as margens de lucro e, potencialmente, impulsionar a avaliação de ativos. A tendência futura, na minha leitura, aponta para uma busca por equilíbrio entre o controle inflacionário e o estímulo ao crescimento, com a responsabilidade fiscal sendo o elo fundamental para essa convergência.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre a relação entre a taxa de juros e o endividamento do Estado? Deixe sua opinião, dúvida ou crítica nos comentários abaixo.

Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Ray Dalio alerta: Bolha da IA se aproxima? O que fazer com seu dinheiro agora
O mercado de inteligência artificial (IA) tem sido o protagonista das discussões financeiras, impulsionado por um otimismo sem precedentes. No entanto, figuras…
Direitos do Endividado: Saiba o Que a Lei Permite Contra Abusos de Cobrança e Proteja Seu Dinheiro
Receber ligações incessantes, ser exposto a constrangimentos ou ter a vida pessoal invadida por credores são situações que podem gerar grande estresse.…
Americanas (AMER3): Venda de Lojas Continua. O Que Isso Significa Para Seus Investimentos e Patrimônio?
A varejista Americanas (AMER3) acaba de receber mais uma parcela referente à venda de uma loja da rede Hortifruti Natural da Terra…