Economista da G5 Partners: “Não tem clima para cortar juros” após eleição de Lula. Entenda o impacto no seu bolso
A recente eleição presidencial no Brasil trouxe consigo uma onda de incertezas no mercado financeiro. A vitória de Luiz Inácio Lula da Silva gerou reações imediatas, como a desvalorização do real frente ao dólar…
Economista da G5 Partners: “Não tem clima para cortar juros” após eleição de Lula. Entenda o impacto no seu bolso
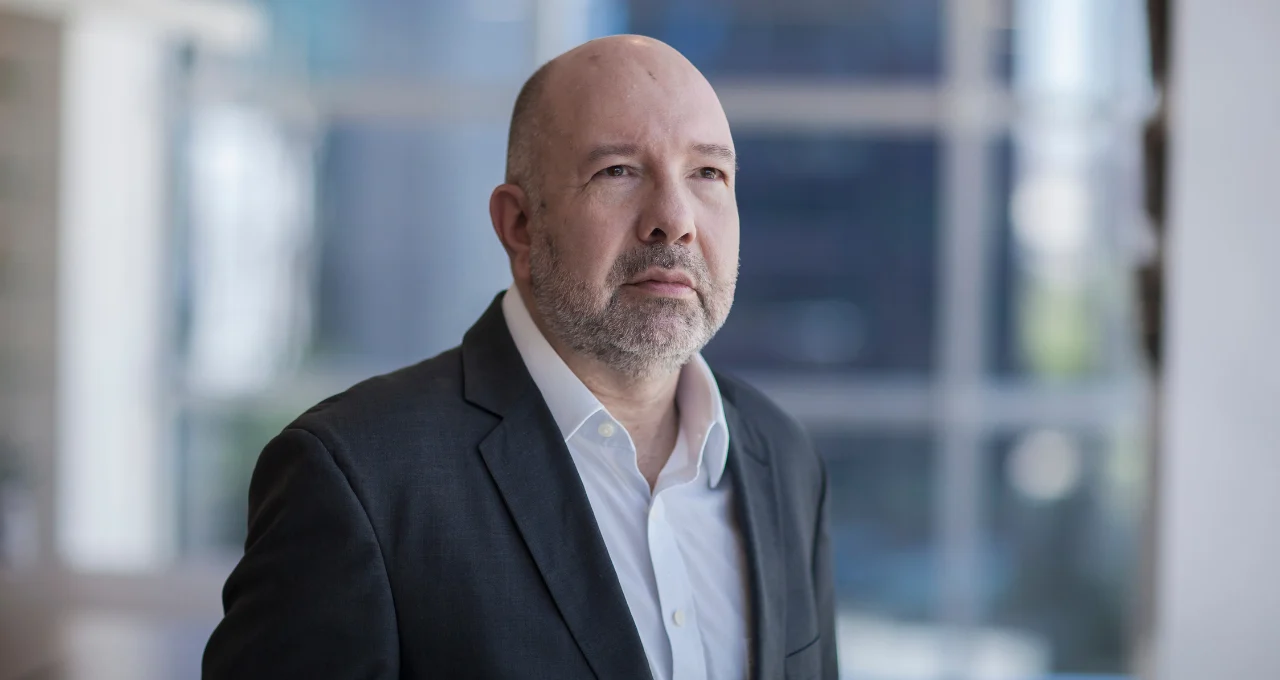
A recente eleição presidencial no Brasil trouxe consigo uma onda de incertezas no mercado financeiro. A vitória de Luiz Inácio Lula da Silva gerou reações imediatas, como a desvalorização do real frente ao dólar e a apreensão em relação às futuras políticas econômicas. Essa instabilidade, segundo Luis Otávio Leal, economista-chefe da G5 Partners, cria um cenário onde o Banco Central provavelmente optará por manter a taxa básica de juros, a Selic, em seu patamar atual, adiando qualquer perspectiva de redução.
Essa decisão, se confirmada, tem implicações diretas na vida financeira de todos os brasileiros. Juros mais altos significam crédito mais caro, investimentos com rentabilidade potencialmente menor no curto prazo e um freio na atividade econômica que pode afetar o consumo e o emprego. Mas, afinal, o que exatamente esses movimentos no cenário econômico e na política monetária representam para o seu dia a dia?
Com base em dados de Money Times…
Cenário Pós-Eleição: Por que a Selic pode ficar parada?
Antes do resultado eleitoral, a expectativa do mercado era de que o Comitê de Política Monetária (Copom) daria continuidade ao ciclo de cortes da taxa Selic, possivelmente já na reunião desta semana e em dezembro. No entanto, a vitória de Lula mudou esse panorama. Leal explica que a reação do mercado, especialmente a alta do dólar, sinaliza um aumento do risco e da incerteza, fatores que o Banco Central observa de perto.
“Eu acho que, com a vitória do Lula e a reação do mercado, principalmente na questão ligada ao dólar, o Banco Central vai esperar a poeira abaixar”, afirmou.
A desvalorização do real não é apenas uma questão para investidores internacionais. Ela encarece produtos importados, pressiona a inflação e pode gerar um efeito cascata nos preços internos. Para o consumidor, isso se traduz em um poder de compra menor e na sensação de que o dinheiro rende menos no supermercado ou nas compras do dia a dia.
Dois Lados da Moeda: O que favorece e o que impede o corte de juros
O Banco Central, ao decidir sobre a Selic, precisa equilibrar diversas forças. Leal aponta que há dois fatores que, em tese, permitiriam a redução dos juros e dois que a dificultam.
Fatores a favor do corte:
- Desaceleração da economia: Indicadores recentes mostram uma perda de fôlego na atividade econômica. O endividamento das famílias, a renda comprometida e a dificuldade financeira das empresas apontam para um cenário de consumo e investimento mais fracos. Leal estima que o PIB do terceiro trimestre possa ter registrado uma leve contração. Essa fraqueza econômica, em teoria, cria espaço para a redução dos juros para estimular a atividade.
- Nível atual dos juros: A taxa Selic já está em um patamar elevado, o que por si só já restringe o crédito e a demanda.
Fatores contra o corte:
- Alta do dólar: Como mencionado, a desvalorização do real torna as importações mais caras, o que pode gerar pressões inflacionárias. Mesmo com uma possível acomodação após o impacto inicial, espera-se que o dólar permaneça em um patamar mais elevado, especialmente com as saídas de recursos comuns no fim de ano.
- Expectativas de inflação: Uma possível piora nas expectativas de inflação para os próximos anos (2028 e 2029) é um grande obstáculo. Modelos do Banco Central usam essas expectativas para projetar a inflação futura, e uma perspectiva de alta dificulta a justificativa para a redução dos juros.
O Papel Crucial da Política Fiscal
Diante desse cenário de forças opostas, a política fiscal do novo governo se torna o fator decisivo. Leal ressalta que as medidas adotadas nos meses anteriores à eleição aumentaram a exigência dos investidores em relação ao controle das contas públicas. Um ajuste fiscal que satisfaça o mercado precisaria ser mais rigoroso do que o esperado, o que gera um dilema para o governo.
Mesmo que um ajuste fiscal mais contido seja implementado, alguma sinalização de compromisso com a responsabilidade fiscal pode ajudar a acalmar o mercado e, quem sabe, abrir um pequeno espaço para o Banco Central considerar cortes futuros. No entanto, a incerteza sobre a trajetória fiscal é um dos principais pontos de atenção para o mercado e para a decisão do Copom.
Dominância Fiscal: Um Risco Presente, Mas Não Imediato
Leal descarta, por ora, o cenário de dominância fiscal como o mais provável. Esse quadro ocorre quando a preocupação com a capacidade de pagamento da dívida pública é tão grande que leva à fuga de capitais, desvalorização cambial e, consequentemente, a mais inflação. Seria um ciclo vicioso onde a alta dos juros, em vez de controlar a inflação, a piora devido à instabilidade fiscal.
Embora não seja o cenário mais provável no curto prazo, o economista alerta que a transição para a dominância fiscal pode ser abrupta, sem um aviso prévio claro. Isso reforça a importância de acompanhar de perto as sinalizações do governo sobre o controle dos gastos e a gestão da dívida pública.
O Impacto Real no Seu Bolso: O que muda com a Selic alta?
A manutenção da Selic em patamares elevados, ou a ausência de cortes, tem reflexos diretos e indiretos na sua vida financeira. O principal ponto é o custo do crédito. Financiamentos de veículos, imóveis, empréstimos pessoais e o rotativo do cartão de crédito tendem a permanecer mais caros. Isso significa que, se você planeja fazer compras parceladas, adquirir um bem de maior valor ou renegociar dívidas, os juros cobrados serão mais altos.
Para quem busca renda fixa, juros altos podem parecer uma boa notícia, pois investimentos como o Tesouro Selic, CDBs e LCIs/LCAs atrelados à taxa básica de juros tendem a oferecer retornos mais atrativos. No entanto, é fundamental lembrar que a inflação também pode ser pressionada por outros fatores (como o dólar alto), o que pode corroer parte desses ganhos. O poder de compra do seu dinheiro pode ser afetado se a inflação superar o rendimento dos seus investimentos.
A atividade econômica mais fraca, ligada a juros altos, pode impactar o mercado de trabalho e a geração de novas oportunidades de emprego. Para empreendedores, o acesso a crédito para expansão de negócios também se torna mais difícil e caro. O consumo geral da economia tende a desacelerar, o que pode afetar setores específicos e a renda geral.
Como Se Planejar Para Este Cenário de Juros Altos?
Diante da perspectiva de juros elevados e da incerteza econômica, o planejamento financeiro se torna ainda mais crucial. Minha leitura do cenário sugere que a prudência e a organização são as melhores aliadas:
- Priorize o pagamento de dívidas caras: Se você possui dívidas com juros altos (cartão de crédito, cheque especial), concentre seus esforços em quitá-las o quanto antes. A economia com juros pode ser maior do que o rendimento de muitos investimentos.
- Revise seu orçamento mensal: Analise seus gastos com atenção. Identifique onde é possível cortar despesas supérfluas para liberar recursos. Com o crédito mais caro, evitar gastos desnecessários é fundamental.
- Mantenha uma reserva de emergência robusta: Em momentos de incerteza econômica e potencial instabilidade no mercado de trabalho, ter uma reserva financeira equivalente a 6 a 12 meses de seus custos essenciais oferece segurança e tranquilidade.
- Avalie seus investimentos: Se você investe em renda fixa, acompanhe as taxas oferecidas e considere a diversificação. Para quem busca maior rentabilidade, é preciso avaliar o perfil de risco e os objetivos de longo prazo, ciente de que a volatilidade pode aumentar.
- Acompanhe as notícias e sinalizações fiscais: Fique atento às notícias sobre a política econômica do novo governo. As decisões sobre gastos públicos, impostos e dívida terão impacto direto na sua vida financeira.
O Impacto Real no Seu Bolso: Juros Altos e Seu Orçamento
A decisão do Banco Central de manter a taxa Selic elevada, como indica a análise da G5 Partners, reforça um cenário de crédito mais caro e de menor estímulo à economia no curto prazo. Para o consumidor, isso significa que o custo para adquirir bens e serviços a prazo será maior. Se você estava planejando trocar de carro, reformar a casa ou até mesmo fazer uma viagem parcelada, pode ser prudente reavaliar o impacto dos juros no custo total da operação.
Por outro lado, para quem poupa, a taxa Selic alta ainda pode representar uma oportunidade de obter rendimentos mais interessantes em investimentos de renda fixa pós-fixada, como o Tesouro Selic ou CDBs que acompanham essa taxa. Contudo, é essencial ponderar esse ganho frente à inflação, que pode ser pressionada pela alta do dólar, e aos riscos fiscais que podem gerar volatilidade no mercado.
Em minha visão como analista, o cenário aponta para um período de maior cautela. A economia brasileira demonstra sinais de desaceleração, mas a incerteza fiscal e a volatilidade cambial criam um ambiente desafiador para a política monetária. Portanto, manter um planejamento financeiro sólido, focado em controle de gastos, pagamento de dívidas e uma reserva de emergência adequada, é a estratégia mais segura para navegar este período.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
Como a perspectiva de juros altos e a incerteza econômica já estão impactando suas decisões financeiras e o seu orçamento mensal? Compartilhe sua experiência nos comentários!
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Eleições EUA: “Onda Azul” Democrata Impacta Wall Street; Como Isso Afeta Seu Bolso?
Os mercados financeiros globais reagiram com otimismo à recente "onda azul" nas eleições de meio de mandato nos Estados Unidos, com os…
BB Seguridade (BBSE3): Lucro Surpreende, Mas Bancos Alertam para Riscos. O Que Isso Significa Para Seu Bolso?
O terceiro trimestre de 2026 trouxe um alívio momentâneo para os investidores da BB Seguridade (BBSE3), com um lucro líquido que superou…
Revolut: Valuation de US$ 115 Bilhões Revela Estratégia Global e Impactos no Seu Dinheiro
A Revolut, gigante britânica de serviços financeiros digitais, acaba de anunciar um marco impressionante: um novo valuation de US$ 115 bilhões. Esse…