
Crédito Rural e Alertas Ambientais: 15% do Financiamento Vai para Áreas com Risco de Desmatamento no Brasil
Uma análise recente do Monitor do Crédito Rural, divulgada pelo MapBiomas, lança luz sobre um aspecto crítico do financiamento no agronegócio brasileiro. Cerca de 15% do crédito rural público concedido entre 2019 e 2025…
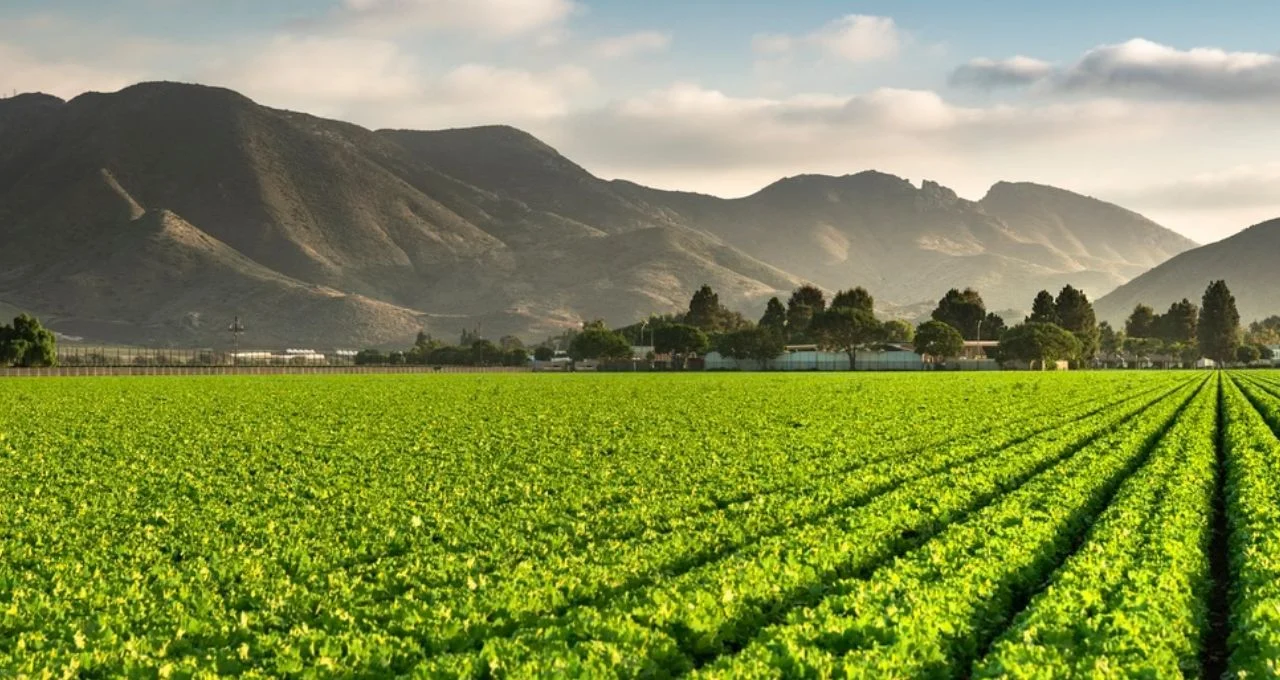
Crédito Rural para Áreas com Alertas Ambientais: Um Raio-X do Financiamento Agro no Brasil
Uma análise recente do Monitor do Crédito Rural, divulgada pelo MapBiomas, lança luz sobre um aspecto crítico do financiamento no agronegócio brasileiro. Cerca de 15% do crédito rural público concedido entre 2019 e 2025 foi direcionado a propriedades rurais que apresentam alertas de desmatamento ou degradação da vegetação nativa. Este dado, que soma R$ 92,4 bilhões em 831 mil operações de financiamento, levanta importantes questões sobre a sustentabilidade e a conformidade ambiental das práticas agrícolas no país.
A magnitude desses recursos, em um período de expansão do crédito rural, sublinha a necessidade de um olhar mais atento sobre a origem e o destino desses investimentos. A pesquisa abrange um universo complexo de mais de 400 instituições financeiras, mas destaca a concentração de mercado em poucos players, como Banco do Brasil e Banco do Nordeste, que juntos respondem por uma parcela significativa do crédito rural, inclusive aquele vinculado a áreas com algum tipo de alerta socioambiental.
Embora um alerta de desmatamento não implique automaticamente em irregularidade na concessão do crédito, a sobreposição desses alertas com áreas de interesse ambiental e social exige uma análise aprofundada. A discussão se torna ainda mais relevante com a recente atualização das regras pelo Conselho Monetário Nacional, que busca fortalecer os mecanismos de controle, mas cuja plena eficácia ainda aguarda implementação.
A fonte principal desta análise é a nova edição do Monitor do Crédito Rural, lançada pelo MapBiomas. As informações podem ser consultadas em: MapBiomas.
O Perfil do Crédito Rural e sua Conexão com Alertas Ambientais
O levantamento do MapBiomas detalha que, no período de 2019 a 2025, o crédito rural público totalizou R$ 613,18 bilhões. Deste montante, R$ 92,4 bilhões foram destinados a imóveis rurais com alertas de desmatamento ou degradação ambiental. O Banco do Nordeste liderou em número de operações, com 56% do total, enquanto o Banco do Brasil se destacou no volume financeiro, com R$ 306 bilhões.
Quando se cruza as operações de crédito com camadas socioambientais, como alertas de desmatamento, embargos ambientais, terras indígenas, unidades de conservação, quilombos e florestas públicas, o Banco do Nordeste respondeu por 63% dos contratos nessas condições. Em volume financeiro, o Banco do Brasil concentrou 33% dos recursos. É crucial ressaltar que um alerta de desmatamento, por si só, não configura ilegalidade, pois o Código Florestal Brasileiro permite a supressão sob condições específicas e com autorização prévia.
Quanto à finalidade, mais de 68% das operações de crédito rural público tiveram como objetivo investimentos. A pecuária foi o setor predominante, com cerca de 58% dos financiamentos, seguida pela aquisição de animais (23%). Os bovinos foram o principal produto financiado, presentes em aproximadamente 27% das operações. O Piauí se destacou no número de operações sobrepostas a áreas socioambientais, com 336 mil contratos. Em volume financeiro, Tocantins, Mato Grosso e Rondônia lideraram, com mais de R$ 13 bilhões cada.
A Questão da Legalidade e os Mecanismos de Controle
A plataforma MapBiomas Alerta identifica a perda de vegetação nativa, mas não julga a legalidade da supressão. A concessão de crédito rural é proibida apenas sobre áreas formalmente embargadas por órgãos ambientais, como o Ibama. Um imóvel pode ter um alerta de satélite, mas sem um auto de infração ou embargo oficial, não há impedimento legal para o financiamento.
Em dezembro de 2024, o Conselho Monetário Nacional (CMN) aprovou novas regras que exigem que os bancos cruzem alertas de satélite para bloquear o crédito rural antes mesmo de um embargo formal. Contudo, a implementação efetiva destas novas regras foi adiada para janeiro de 2027, um ponto de atenção para o futuro do crédito sustentável.
A atualização do Monitor do Crédito Rural incorporou o Cadastro Ambiental Rural (CAR) nas operações registradas no Sicor. Segundo Paulo Teixeira, pesquisador do MapBiomas, essa ampliação permitiu dobrar a quantidade de operações monitoradas, aumentando a transparência sobre o destino do crédito e a sobreposição com áreas sensíveis.
Posicionamento dos Bancos e a Busca por Conformidade
O Banco do Brasil, em nota, afirmou que sua política de crédito veda financiamentos que englobem áreas protegidas ou com desmatamento ilegal. A instituição utiliza 33 bases públicas para verificar restrições legais e normativas, além de uma ferramenta de Diagnóstico Geo Socioambiental para identificar sobreposições impeditivas. O banco declarou ter evitado, em 2025, o direcionamento de R$ 31,6 bilhões para áreas não alinhadas com normas socioambientais.
O Banco do Nordeste (BNB) também assegurou que suas operações de crédito rural são concedidas em estrita conformidade com a legislação, incluindo a verificação de regularidade socioambiental. O BNB utiliza ferramentas especializadas e sensoriamento remoto para suas análises. A instituição ressalta que operações eventualmente identificadas em áreas legalmente protegidas não implicam, por si só, irregularidades, podendo estar vinculadas a beneficiários legalmente autorizados, como povos indígenas e comunidades tradicionais.
Conclusão Estratégica Financeira
Os dados apresentados indicam um impacto econômico e ambiental significativo. A destinação de crédito para áreas com alertas ambientais pode gerar riscos reputacionais e financeiros para as instituições, além de potencializar impactos ambientais negativos que, a longo prazo, afetam a produtividade e a sustentabilidade do setor agrícola. A oportunidade reside em refinar os processos de due diligence, integrando análises socioambientais robustas que vão além dos embargos formais, antecipando riscos e alinhando o crédito a práticas sustentáveis.
Para investidores e gestores, essa realidade aponta para a crescente importância dos critérios ESG (Ambiental, Social e Governança) na avaliação de ativos e na gestão de riscos. A pressão regulatória e a demanda do mercado por produtos financeiros sustentáveis tendem a aumentar, exigindo adaptação das instituições financeiras e dos produtores rurais. A tendência futura aponta para um escrutínio cada vez maior sobre a origem do crédito e seus impactos ambientais, com potenciais reflexos em custos de captação e valuation para empresas do setor.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
E você, o que pensa sobre essa conexão entre crédito rural e alertas ambientais no Brasil? Deixe sua opinião, dúvida ou crítica nos comentários abaixo. Sua participação enriquece nossa discussão!

Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Debate Presidencial 2º Turno: Como o Confronto Flávio Bolsonaro x Lula Impacta Seus Investimentos e Seu Bolso
A definição da data do debate entre Flávio Bolsonaro e Luiz Inácio Lula da Silva para o segundo turno das eleições presidenciais,…
Trabalho Remoto: Como a falta de ‘capital relacional’ afeta seus investimentos e carreira
O trabalho remoto se consolidou como uma preferência para muitos, prometendo flexibilidade e a eliminação do estresse diário do deslocamento. No entanto,…
Peste na Sibéria: Como a crise de saúde na Rússia afeta seus investimentos e patrimônio?
Rumores sobre um suposto surto de peste na Sibéria, na região de Irkutsk, agitaram as redes sociais e a mídia internacional nos…