Contabilidade Financeira vs. Gerencial: O Segredo das Empresas de Sucesso Revelado para Impulsionar Seus Lucros
Descubra as diferenças cruciais entre contabilidade financeira e gerencial e como aplicá-las para impulsionar os lucros da sua empresa no Brasil.
Contabilidade Financeira vs. Gerencial: Entenda as Diferenças e Aplicações Estratégicas para o Sucesso Empresarial
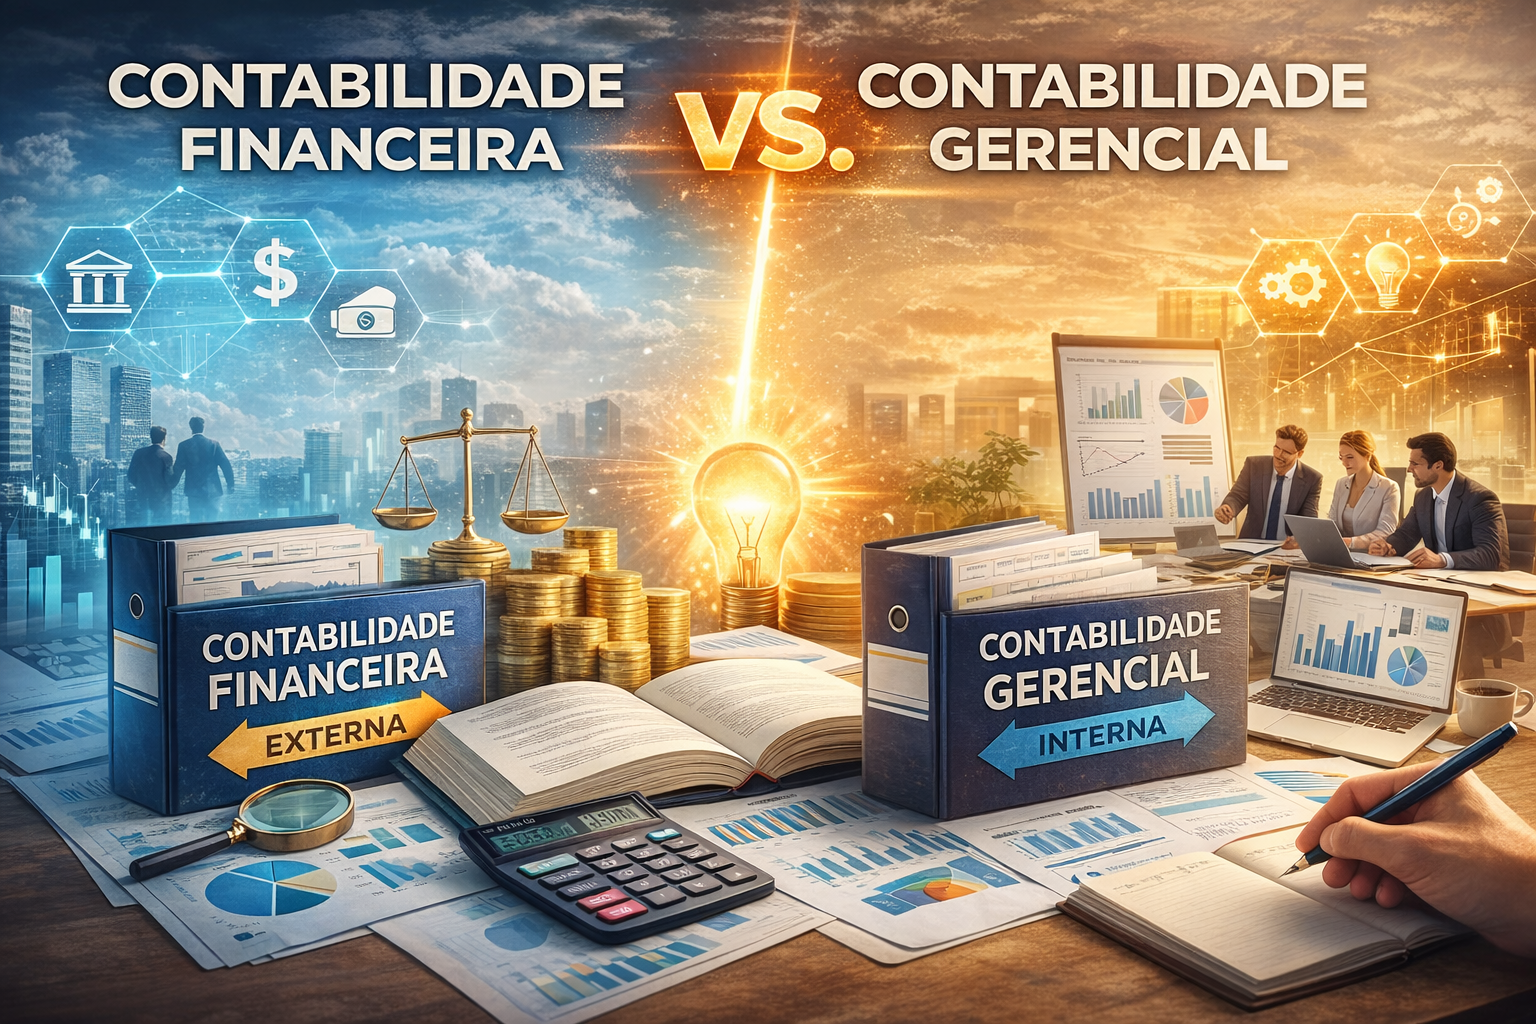
No universo corporativo, a contabilidade se desdobra em duas vertentes principais: a financeira e a gerencial. Ambas são essenciais para a saúde de um negócio, mas atendem a propósitos distintos e públicos diferentes. Compreender suas particularidades é fundamental para uma gestão eficiente e para a tomada de decisões assertivas.
A contabilidade financeira foca em fornecer informações para usuários externos, como investidores e credores, seguindo normas rígidas. Já a contabilidade gerencial, por outro lado, é voltada para o público interno, auxiliando gestores a planejar, controlar e decidir.
Este artigo detalha as características de cada uma, suas aplicações e como elas se complementam, munindo você com o conhecimento necessário para impulsionar sua empresa. Conforme informação divulgada em análises de mercado, a correta aplicação de ambos os tipos de contabilidade é um diferencial competitivo significativo.
Contabilidade Financeira: O Espelho Externo da Empresa
A **contabilidade financeira** tem como principal objetivo registrar e comunicar o desempenho financeiro de uma empresa para stakeholders externos. Isso inclui acionistas, potenciais investidores, bancos, fornecedores e órgãos reguladores. Seu foco é a prestação de contas e a demonstração da situação patrimonial e financeira da entidade.
As informações geradas pela contabilidade financeira são apresentadas em demonstrações contábeis padronizadas, como o Balanço Patrimonial, a Demonstração do Resultado do Exercício (DRE) e a Demonstração do Fluxo de Caixa. Essas demonstrações devem seguir rigorosamente as normas contábeis vigentes, como as Normas Internacionais de Relatório Financeiro (IFRS) e os Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPCs) no Brasil.
A regulamentação é um pilar da contabilidade financeira, garantindo que as informações sejam comparáveis e confiáveis. O objetivo é permitir que os usuários externos avaliem a saúde financeira, a lucratividade e os riscos do negócio de forma consistente.
Contabilidade Gerencial: O Norte para Decisões Internas
Em contrapartida, a **contabilidade gerencial** serve como uma ferramenta estratégica para a gestão interna. Seu propósito é fornecer informações relevantes e oportunas para auxiliar os administradores na tomada de decisões, no planejamento de atividades e no controle operacional. Não há um formato rígido a ser seguido, permitindo flexibilidade para atender às necessidades específicas de cada gestor.
O foco da contabilidade gerencial está na análise de custos, na elaboração de orçamentos, na avaliação de desempenho de departamentos ou produtos e na projeção de resultados futuros. Ela utiliza informações financeiras e não financeiras para oferecer um panorama detalhado sobre a eficiência das operações.
Ferramentas como a contabilidade de custos, o orçamento empresarial e a análise de indicadores-chave de desempenho (KPIs) são centrais na contabilidade gerencial. O objetivo é otimizar o uso de recursos e maximizar a lucratividade.
Complementaridade e Aplicações Estratégicas
Embora distintas, a contabilidade financeira e gerencial não são excludentes, mas sim complementares. A contabilidade financeira fornece a base de dados históricos e a visão geral da empresa, enquanto a gerencial utiliza esses dados, e outros, para análises mais profundas e direcionadas ao futuro.
Um contador estratégico, por exemplo, utiliza as demonstrações financeiras (contabilidade financeira) para entender a rentabilidade geral e, a partir daí, aprofunda-se em análises de custos e margens por produto ou serviço (contabilidade gerencial) para identificar oportunidades de melhoria.
A integração dessas duas visões permite que as empresas não apenas cumpram suas obrigações legais e informem o mercado, mas também desenvolvam estratégias eficazes para crescimento, inovação e sustentabilidade a longo prazo.
O Papel do Contador na Era da Informação
Em um cenário empresarial cada vez mais dinâmico, o papel do contador transcende a mera escrituração. Ele se torna um parceiro estratégico, capaz de interpretar os dados contábeis, tanto financeiros quanto gerenciais, e transformá-los em insights valiosos para a tomada de decisão.
O contador moderno precisa dominar ambas as áreas, compreendendo as normativas da contabilidade financeira e as ferramentas analíticas da contabilidade gerencial. Isso o capacita a oferecer um suporte completo, desde a conformidade legal até o planejamento estratégico, contribuindo diretamente para o sucesso e a longevidade do negócio.
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Ex-CEO do X Revela Lição de Elon Musk: Urgência é a Chave para Inovação e Lucratividade
Elon Musk, figura central no cenário tecnológico global, volta a dominar manchetes com seu patrimônio líquido ultrapassando a marca de US$ 1…
Colheita Recorde de Algodão no Brasil: Margens Dobram e Preços Impulsionam Nova Era de Ouro para o Agronegócio
O mercado global de algodão sinaliza uma recuperação robusta, e o Brasil, prestes a finalizar sua maior colheita histórica, encontra-se em uma…
Banco do Brasil, FIIs e Ações: Análise XP, BTG e Kinea Revelam Oportunidades e Riscos em Setembro
A primeira semana de setembro trouxe movimentações significativas no mercado financeiro brasileiro, com destaque para a revisão das perspectivas do Banco do…