Ciclo da Pecuária Brasileira: Abate de Fêmeas Cai e Sinaliza Virada; O que Esperar do Preço do Boi?
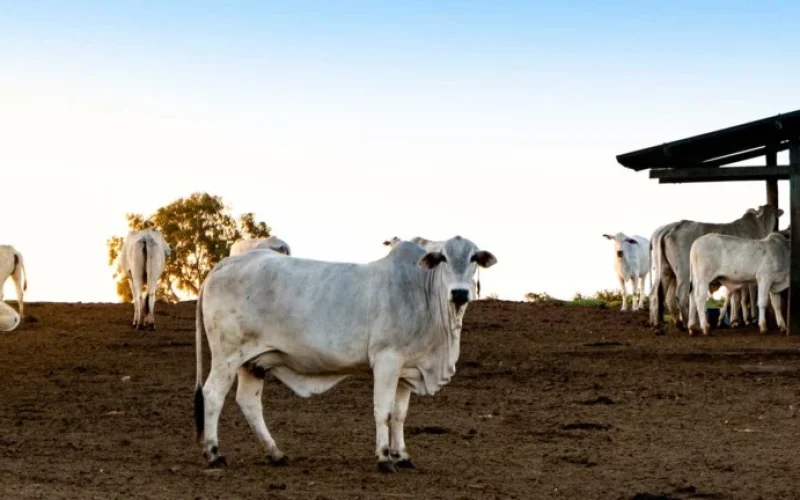
O mercado pecuário brasileiro pode estar à beira de uma virada significativa. Dados recentes do segundo trimestre de 2026 indicam uma queda no abate de fêmeas, um indicador crucial para a saúde do ciclo pecuário. Essa mudança, se confirmada, tem potencial para alterar o equilíbrio entre oferta e demanda nos próximos trimestres.
A redução no abate de vacas e novilhas pode levar a um aperto na oferta de gado e, consequentemente, a um aumento nos custos de aquisição para os frigoríficos. Analistas de mercado observam atentamente esses sinais, embora ponderem que mais dados são necessários para confirmar uma reversão definitiva do ciclo.
O impacto dessa possível reversão se estende aos processadores de carne bovina, que podem enfrentar desafios em suas cadeias de suprimentos e margens de lucro. Acompanhar essa evolução é fundamental para entender as dinâmicas futuras do agronegócio brasileiro.
A fonte principal desta análise é um relatório do Bradesco BBI, com dados complementares da IBGE e comentários de especialistas como Lygia Pimentel, CEO da Agrifatto. Acompanhe os detalhes e as projeções para o setor.
Abate de Fêmeas em Q2 2026: O Primeiro Sinal de Mudança desde 2021
Os dados do IBGE revelaram que o Brasil abateu 10,72 milhões de cabeças de gado no segundo trimestre de 2026, um aumento de 1% em relação ao ano anterior e um recorde para o período. O peso total da carcaça também atingiu um novo pico, subindo 3%. Contudo, o indicador que mais chamou a atenção do mercado foi a queda de 1,88% no abate de fêmeas em comparação anual.
A participação das fêmeas no abate total recuou para 49%, segundo o Bradesco BBI. Embora esse percentual ainda esteja acima da média histórica de 42,5% dos últimos 15 anos, a redução de 10 pontos básicos em relação ao primeiro trimestre de 2026 marca a primeira vez desde 2021 que o abate de fêmeas apresentou queda no segundo trimestre. Lygia Pimentel, da Agrifatto, considera isso uma forte indicação de que a disponibilidade de carne pode começar a reverter.
Essa tendência de aumento na participação de fêmeas no abate, observada desde o final de 2021, parece estar se invertendo. O Bradesco BBI também aponta para a retenção de fêmeas pelos pecuaristas, mesmo em um cenário de forte demanda por exportação de carne bovina para a China e preenchimento de cotas de importação. Essa retenção é um sinal claro de que os pecuaristas estão se preparando para recompor seus rebanhos.
Incentivo à Retenção e o Papel dos Preços dos Bezerros
A relação entre os preços dos bezerros e do gado terminado subiu 10% este ano, atingindo o nível mais alto desde 2021. Esse diferencial de preço cria um incentivo econômico mais forte para os pecuaristas manterem as fêmeas em suas propriedades, visando a reprodução e o aumento do rebanho. Essa estratégia reforça a perspectiva de uma virada no ciclo pecuário.
No entanto, Pimentel adverte que esses dados não devem ser analisados isoladamente. A longa fase de liquidação do rebanho e a ainda elevada participação de fêmeas no abate total exigem cautela. Para que a reversão do ciclo se consolide, será necessário observar uma continuidade na queda do abate de fêmeas nos próximos meses.
A minha leitura do cenário é que, com a demanda imediata mais forte possivelmente já tendo passado, a tendência de retenção tende a se intensificar. Isso pode criar um novo equilíbrio de mercado, com impactos diretos na oferta futura.
Desafios para os Frigoríficos e o Aumento do Custo do Boi
O Bradesco BBI projeta que essa virada no ciclo tornará as condições mais desafiadoras para os frigoríficos. Os preços do boi gordo já refletem uma oferta mais apertada para o segundo semestre. Os preços do boi terminado subiram 9% este ano e 13% nos últimos 12 meses, indicando que o mercado já precifica parte da redução na disponibilidade de animais.
Apesar de os preços da arroba brasileira ainda estarem abaixo de outros grandes produtores, há espaço para valorização à medida que a oferta se estreita. Isso pode pressionar o desempenho financeiro das empresas de processamento de carne. Uma menor oferta de gado pronto para o abate significa preços mais altos por arroba, aumentando a necessidade de capital de giro e potencialmente comprimindo as margens.
Acredito que os dados indicam um cenário de custos crescentes para os frigoríficos. A dinâmica de oferta e demanda no mercado de gado de corte é um dos principais fatores a serem observados no setor, e essa mudança de ciclo pode ser um divisor de águas.
Fatores de Atenuação e Perspectivas para o Mercado de Carne Bovina
Um fator que pode mitigar parcialmente a queda na disponibilidade de gado é o aumento do peso médio dos animais abatidos. O peso médio na carcaça subiu cerca de 1,6% em relação ao ano anterior. O Bradesco BBI atribui essa melhora à contínua evolução nas práticas de engorda, incluindo o uso de grãos secos de destilaria (DDG), que podem compensar parcialmente a menor disponibilidade de animais.
Ainda assim, a tendência geral aponta para um ciclo pecuário mais apertado. O menor apelo relativo das ações de empresas de frigoríficos também é uma preocupação, segundo o Bradesco BBI. A preferência do banco recai sobre a JBS, cujas operações de carne bovina no Brasil representam cerca de 15% da receita, com recomendações neutras para M.R.P. (MBRF) e Minerva, onde a carne bovina brasileira tem peso relevante na receita.
Conclusão Estratégica Financeira: Navegando na Virada do Ciclo Pecuário
A potencial reversão no ciclo pecuário brasileiro, sinalizada pela queda no abate de fêmeas, traz consigo impactos econômicos significativos. Direta e indiretamente, o aperto na oferta de gado tende a elevar os custos de matéria-prima para os frigoríficos, pressionando suas margens operacionais e exigindo maior gestão de capital de giro. A receita pode ser afetada pela capacidade de repassar esses custos aos consumidores finais, o que dependerá da elasticidade da demanda e da concorrência.
As oportunidades financeiras residem na antecipação dessas tendências. Produtores pecuários que investiram em retenção e melhoria de rebanhos podem se beneficiar de preços mais altos. Para investidores, a análise das empresas de proteína animal deve considerar a estrutura de custos, a exposição ao mercado doméstico e internacional, e a capacidade de adaptação a um cenário de oferta mais restrita. Empresas com forte integração vertical ou com operações diversificadas podem apresentar maior resiliência.
A minha avaliação é que o valuation das empresas do setor pode ser reconfigurado. A expectativa de preços mais altos para o boi gordo sugere um cenário de potencial valorização para ativos ligados à produção primária, enquanto os frigoríficos podem enfrentar um período de margens mais apertadas, a menos que consigam repassar integralmente os custos. A tendência futura aponta para um mercado mais volátil no curto prazo, com maior poder de barganha para os pecuaristas e desafios logísticos e de custo para os processadores.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre essa possível virada no ciclo da pecuária brasileira? Deixe sua opinião, dúvida ou crítica nos comentários abaixo!