Bancões no 3T26: O que esperar de ITUB4, BBDC4 e BBAS3 e como seu bolso será impactado
A temporada de divulgação de resultados do terceiro trimestre de 2026 (3T26) já começou, e os grandes bancos brasileiros estão no centro das atenções. Para o investidor, entender as nuances desses balanços é crucial…
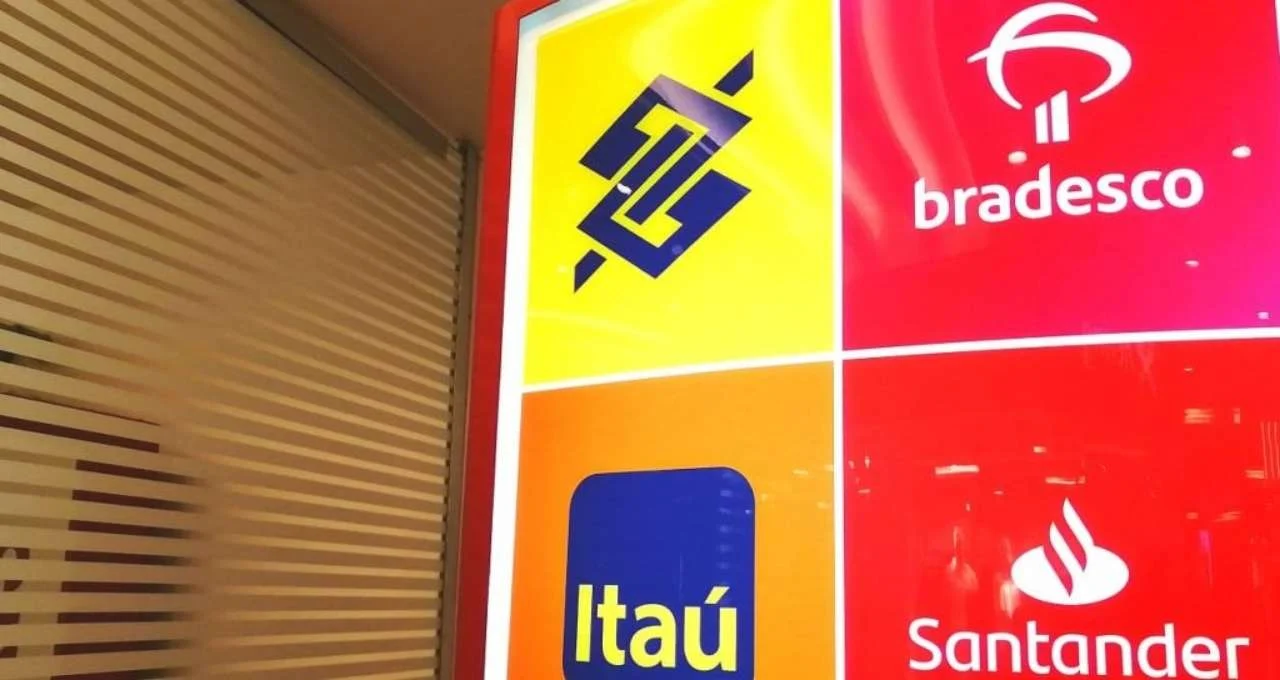
Bancões no 3T26: Cenário de Resultados e Estratégias para Investidores em Ação
A temporada de divulgação de resultados do terceiro trimestre de 2026 (3T26) já começou, e os grandes bancos brasileiros estão no centro das atenções. Para o investidor, entender as nuances desses balanços é crucial para ajustar a carteira e buscar as melhores oportunidades em um mercado dinâmico. A expectativa geral, segundo analistas, é de um desempenho consistente, mas com particularidades que podem definir os próximos movimentos do mercado.
Neste cenário, acompanhar as projeções e os resultados de gigantes como Itaú Unibanco (ITUB4), Bradesco (BBDC4) e Banco do Brasil (BBAS3) oferece insights valiosos sobre a saúde da economia e o potencial de retorno dos seus investimentos. Vamos decifrar o que esperar e, mais importante, como isso pode afetar suas finanças.
Com base em dados de Money Times…
O Cenário Consistente dos Grandes Bancos no 3T26
A leitura de Uitan Maciel, head de renda variável da TCM Capital, aponta para um cenário de resultados bastante semelhante entre os principais bancos brasileiros no 3T26. Segundo ele, a evolução dos balanços deve seguir uma linha de continuidade em relação aos trimestres anteriores, sem grandes surpresas que alterem drasticamente o panorama.
Essa consistência, embora possa parecer pouco excitante à primeira vista, traz um elemento de previsibilidade importante para o investidor. Em um ambiente econômico que pode apresentar volatilidade, a estabilidade dos grandes bancos é um fator a ser considerado na construção de uma carteira resiliente. Maciel destaca que a expectativa é de uma evolução, mas “nada muito longe do que já foi apresentado nos resultados anteriores”.
Itaú (ITUB4): O Destaque Esperado na Temporada de Resultados
Dentro desse cenário de similaridade, o Itaú Unibanco (ITUB4) surge como um potencial destaque. A resiliência do banco é um ponto forte apontado pelo analista da TCM Capital. A expectativa é que o Itaú apresente um lucro robusto, com projeções indicando R$ 12,7 bilhões, e um Retorno sobre o Investimento (ROI) de 23%.
O que isso significa para você? Um banco com forte capacidade de gerar lucro e retorno para seus acionistas tende a ser um porto seguro em momentos de incerteza. Para o investidor, isso pode se traduzir em dividendos mais consistentes e potencial de valorização das ações a longo prazo. O ROI elevado indica que o banco está utilizando seu capital de forma eficiente para gerar ganhos.
Bradesco (BBDC4) e Banco do Brasil (BBAS3): Desempenho e Projeções
O Bradesco (BBDC4) inicia a rodada de balanços dos grandes bancos. Para o 3T26, a expectativa da TCM Capital é de um lucro de R$ 7 bilhões, um ROE (retorno sobre o patrimônio líquido) de 15% e uma expansão de crédito de 10%. Comparado ao 2T26, quando o lucro foi de R$ 7,1 bilhões, a projeção indica uma leve estabilidade.
Já o Banco do Brasil (BBAS3) deve apresentar um lucro estimado em R$ 4 bilhões, com um ROI projetado entre 7% e 7,5%. Embora essas projeções sejam inferiores às do Itaú, o Banco do Brasil continua sendo uma peça fundamental no sistema financeiro brasileiro, com forte atuação no agronegócio e programas sociais.
Impacto no seu bolso: A performance desses bancos reflete diretamente na economia. Uma expansão de crédito saudável, por exemplo, pode estimular o consumo e o investimento. Para o investidor, entender as métricas como lucro e ROE ajuda a comparar a eficiência e a rentabilidade das diferentes instituições, auxiliando na tomada de decisão sobre onde alocar seu capital.
Inadimplência Sob Controle: Um Fator Chave para a Estabilidade
Um ponto crucial para a saúde dos bancos é o nível de inadimplência. Maciel avalia que, para o 3T26, a inadimplência deve permanecer em linha, sem apresentar um aumento significativo. Essa é uma notícia positiva, pois altos índices de inadimplência podem corroer os lucros dos bancos e gerar desconfiança no mercado.
Por que isso importa para você? Uma inadimplência controlada significa que os bancos estão conseguindo gerenciar bem seus riscos de crédito. Isso contribui para a estabilidade do setor financeiro como um todo, o que, por sua vez, beneficia a economia e os investidores. Para o consumidor, pode significar condições de crédito mais favoráveis no futuro.
Estratégias para Investidores no Cenário dos Bancões
Diante de um cenário de resultados esperados como consistentes, mas sem grandes disrupções, a estratégia do investidor deve focar em:
- Análise Comparativa: Utilize as projeções e os resultados divulgados para comparar a performance de cada banco. Métricas como lucro líquido, ROE, ROA e o índice de inadimplência são fundamentais.
- Dividendos e Valorização: Bancos com histórico de bons dividendos e lucros crescentes podem ser boas opções para quem busca renda passiva e potencial de valorização a longo prazo.
- Diversificação: Não concentre seus investimentos em um único setor. Mesmo com a estabilidade esperada, é prudente diversificar sua carteira com outros setores da economia.
- Acompanhamento da Inadimplência: Fique atento a qualquer sinal de aumento na inadimplência, pois isso pode ser um indicativo de desaceleração econômica e afetar negativamente os bancos.
O Veredito Final: Riscos e Oportunidades no Setor Bancário
Minha leitura do cenário para os bancões no 3T26 é que estamos diante de uma fase de consolidação e eficiência. Embora não se espere um crescimento explosivo, a capacidade desses gigantes de manterem lucros consistentes e controlarem a inadimplência é um sinal de maturidade do setor.
Oportunidades: O Itaú Unibanco (ITUB4) se apresenta como um destaque, mas as outras instituições também oferecem valor. Para quem busca segurança e dividendos, os bancos continuam sendo um pilar importante em qualquer carteira de investimentos. A atenção deve se voltar para a qualidade da gestão e a capacidade de adaptação às mudanças regulatórias e tecnológicas.
Riscos: A principal preocupação, como sempre, reside em choques macroeconômicos inesperados que possam afetar a capacidade de pagamento dos devedores, elevando a inadimplência. Além disso, a concorrência de fintechs e a digitalização do setor financeiro exigem que os bancos tradicionais continuem inovando para não perderem relevância.
Para o seu bolso: A estabilidade dos bancões pode significar menos volatilidade na sua carteira de ações. No entanto, é essencial não se acomodar. Acompanhe os resultados, entenda os fundamentos de cada empresa e reavalie periodicamente se seus investimentos ainda estão alinhados aos seus objetivos financeiros.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
Qual a sua estratégia de investimento em bancos? Você prioriza dividendos, crescimento ou segurança? Compartilhe sua opinião nos comentários!
Vinícius Hoffmann Machado
Leia a seguir
Continue lendo
Se esse tema importa para você, estas análises completam o quadro.
Eleições e Risco na Bolsa: Fundos de Dividendos Sobem 15% e Protegem Seu Dinheiro
O cenário eleitoral no Brasil frequentemente gera apreensão nos investidores, que buscam alternativas para proteger seu patrimônio sem abrir mão do potencial…
SoftBank em Queda: Como Proteger Seus Investimentos da Volatilidade da IA e Juros Altos
O cenário de investimentos em inteligência artificial (IA) tem sido palco de grandes euforias e, agora, de correções preocupantes. O SoftBank, um…
Ações da Motiva (MOTV3) caem 2%: Entenda o Rebaixamento do Citi e Onde Proteger Seu Dinheiro
As ações da Motiva (MOTV3) apresentaram uma queda de cerca de 2% no Ibovespa nesta quinta-feira (22), reagindo ao rebaixamento da recomendação…