Simpar (SIMH3) Realiza Operações de Swap de R$ 598 Milhões: O Que Isso Significa Para os Investidores das Subsidiárias?
A Simpar (SIMH3), um dos maiores conglomerados de logística e mobilidade do Brasil, anunciou recentemente uma movimentação financeira significativa através de sua unidade CS Brasil. Foram contratadas novas operações de swap, totalizando R$ 598,1 milhões, com o objetivo de reestruturar fluxos financeiros futuros atrelados a ações de suas controladas.
Este movimento, que renova parte de operações de “total return swap” com vencimento estendido até outubro de 2028, reflete uma estratégia de gestão de capital e controle acionário. A CS Brasil Holding manifestou a intenção de recomprar as ações das subsidiárias ao final das operações, assegurando a manutenção da participação do grupo.
A notícia gerou atenção no mercado, especialmente entre os investidores das empresas cujas ações servem de lastro para essas operações. A análise detalhada desses movimentos é crucial para entender as dinâmicas de governança corporativa e o valor intrínseco dessas companhias dentro do ecossistema da Simpar.
A fonte primária desta informação é um comunicado ao mercado divulgado pela Simpar em 2 de junho. Para mais detalhes, consulte: comunicado da Simpar.
Detalhes das Operações de Swap da Simpar
As novas operações de swap, no valor total de R$ 598,1 milhões, foram contratadas pela CS Brasil, uma subsidiária integral da Simpar. O principal objetivo destas transações é a renovação parcial de contratos de “total return swap” que estavam lastreados em ações de outras empresas do grupo. A estratégia visa estender o prazo de vencimento dessas operações para 2 de outubro de 2028, proporcionando maior previsibilidade e flexibilidade financeira.
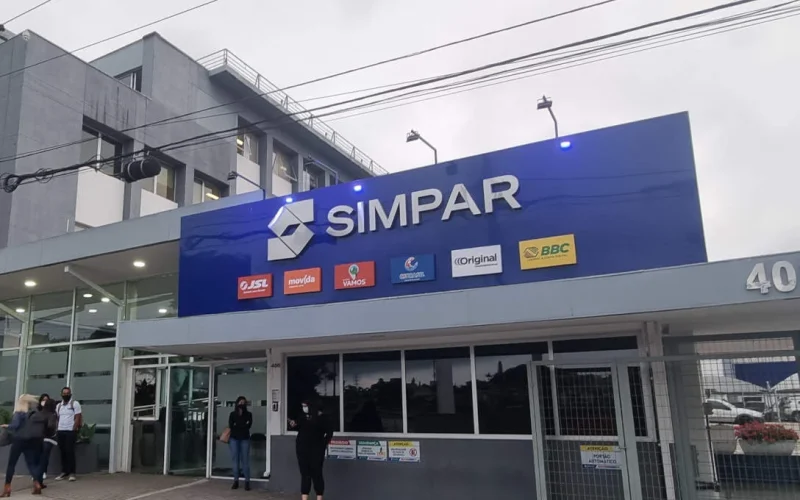
Esses contratos de swap referenciam um volume considerável de ações de subsidiárias chave para a Simpar. Estão incluídas 13,1 milhões de ações da JSL, 28,4 milhões de ações da Movida, 36,15 milhões de ações da Vamos e 1,33 milhão de ações da Automob. A escolha dessas empresas reflete a importância estratégica de cada uma dentro do portfólio da holding.
Paralelamente à contratação das novas operações de swap, a CS Brasil realizou a venda à vista da mesma quantidade de ações das empresas do grupo. Essa manobra combinada é fundamental para entender a estrutura financeira por trás da operação. A venda à vista garante a liquidez imediata, enquanto os swaps de retorno total permitem que a Simpar continue a deter os benefícios econômicos e financeiros associados à posse dessas ações, mesmo que temporariamente alienadas.
Objetivos Estratégicos e Controle Acionário da Simpar
A Simpar, através da CS Brasil Holding, deixou clara sua intenção de manter o controle acionário sobre as subsidiárias envolvidas. A companhia declarou que, dentro dos prazos estipulados nos documentos das operações, exercerá seu direito de recompra das ações. Essa decisão é irrevogável e será tomada no momento da liquidação das respectivas operações de swap.
Essa estratégia assegura que a Simpar mantenha a sua participação acionária nas subsidiárias, preservando assim o controle sobre as operações e a capacidade de tomar decisões estratégicas. A renovação dos swaps com prazos mais longos indica uma visão de médio a longo prazo sobre o desempenho dessas empresas e o mercado em que atuam.
Minha leitura do cenário é que essa operação visa otimizar a estrutura de capital da Simpar, possivelmente liberando recursos para outros investimentos ou para a gestão de dívidas, sem comprometer o controle sobre ativos estratégicos. A extensão do prazo também pode refletir uma expectativa de valorização das ações das subsidiárias no futuro.
Impacto nas Ações da JSL, Movida e Vamos
As ações da JSL, Movida e Vamos, que juntas somam mais de 77 milhões de participações envolvidas nas operações de swap, são empresas de capital aberto e suas cotações podem ser influenciadas por movimentos corporativos como este. Embora a Simpar mantenha o controle, a estrutura de propriedade temporária pode gerar dúvidas entre os investidores sobre a governança e a alocação de capital.
É importante notar que a venda à vista das ações pela CS Brasil e a subsequente intenção de recompra via swap criam uma dinâmica de mercado peculiar. Para os acionistas minoritários dessas empresas, o impacto direto pode ser limitado no curto prazo, desde que a Simpar mantenha sua política de dividendos e de investimento nessas operações.
A longo prazo, o sucesso dessa estratégia dependerá da performance das próprias subsidiárias e da capacidade da Simpar em honrar o compromisso de recompra. A confiança na gestão da Simpar e em sua visão estratégica para JSL, Movida e Vamos será um fator determinante para a percepção do mercado sobre essas ações.
Análise do Movimento Financeiro da Simpar
As operações de “total return swap” são instrumentos financeiros complexos que permitem a um investidor obter o retorno total de um ativo subjacente, sem necessariamente possuí-lo diretamente. No caso da Simpar, a CS Brasil vende as ações à vista, mas, através do swap, mantém os direitos econômicos e a obrigação de recompra. Isso pode ser utilizado para diversas finalidades, como otimização fiscal, gestão de risco, ou para liberar capital sem desinvestir de ativos considerados estratégicos.
A extensão do vencimento para 2028 sugere que a Simpar tem um plano de longo prazo para essas participações. Isso pode indicar que a empresa acredita na valorização contínua dessas subsidiárias e pretende se beneficiar desse crescimento. Ao mesmo tempo, a operação pode ser uma forma de gerenciar a liquidez, permitindo que a CS Brasil utilize os recursos obtidos com a venda à vista para outras necessidades corporativas.
A clareza na comunicação sobre esses movimentos é fundamental. A Simpar, ao divulgar os detalhes, busca manter a transparência com o mercado, embora a natureza técnica das operações possa exigir um aprofundamento para investidores menos familiarizados com derivativos financeiros.
Conclusão Estratégica Financeira: Implicações para Investidores e o Futuro da Simpar
O impacto econômico direto desta operação para a Simpar reside na sua capacidade de otimizar a alocação de capital e gerenciar seus fluxos de caixa de forma mais eficiente, sem diluir o controle sobre ativos que considera cruciais para seu crescimento. Indiretamente, a operação pode sinalizar confiança da gestão no desempenho futuro das subsidiárias, o que pode ser um fator positivo para a percepção de risco e retorno dessas empresas.
Os riscos financeiros incluem a possibilidade de flutuações adversas no preço das ações subjacentes, que poderiam impactar o custo da recompra ou a necessidade de ajustes nos contratos de swap. A oportunidade reside na flexibilidade financeira obtida e na manutenção do controle estratégico, permitindo que a Simpar continue a orquestrar o crescimento de seu portfólio de forma integrada.
Para investidores da Simpar, a operação reforça a estratégia de controle e gestão ativa de suas subsidiárias. Para acionistas da JSL, Movida e Vamos, o principal ponto de atenção é a manutenção da solidez financeira e operacional dessas empresas, que são a base para a valorização de suas ações e a capacidade da Simpar em honrar seus compromissos.
Acredito que a tendência futura aponta para uma maior sofisticação nas estruturas financeiras utilizadas por grandes conglomerados brasileiros, visando otimizar recursos e gerenciar riscos de forma mais eficaz. O cenário provável é que a Simpar continue a utilizar instrumentos como os swaps para gerenciar seu portfólio, buscando maximizar o valor para seus acionistas sem comprometer o controle sobre suas operações estratégicas.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você acha dessa movimentação da Simpar? Deixe sua opinião e suas dúvidas nos comentários abaixo!