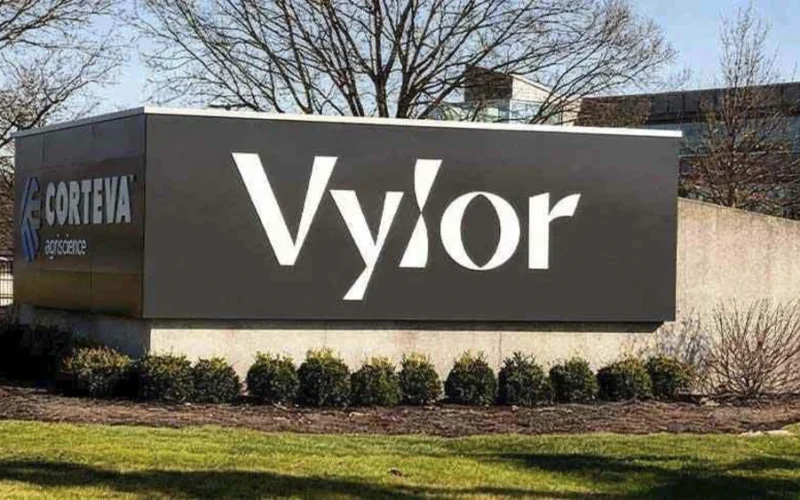
Vylor: O Plano Ambicioso da Spin-off da Corteva para Dominar o Mercado Agrícola Global com Inovação e Tecnologia de Ponta
A Vylor, recém-criada a partir de um spin-off da Corteva Agriscience, já demonstra ambições audaciosas. Liderada pelo CEO Chuck Magro, a empresa projeta alcançar um faturamento impressionante de até US$ 11,9 bilhões até 2029, um salto significativo em relação aos US$ 10,4 bilhões esperados para 2026. Essa expansão se baseia em uma estratégia clara: transformar-se de uma mera vendedora de sementes em uma provedora de tecnologia de ponta.
O plano da Vylor envolve não apenas o crescimento orgânico de seus negócios tradicionais de milho e soja, mas também uma forte aposta no licenciamento de suas tecnologias, como germoplasma e traits. Essa mudança estrutural visa alavancar margens mais altas e expandir o alcance global de suas inovações, atendendo à crescente demanda de empresas independentes de sementes por soluções avançadas.
Contudo, o caminho para a Vylor não está isento de obstáculos. Uma ação judicial na Califórnia busca bloquear a cisão da Corteva, alegando que a manobra visa proteger ativos de indenizações relacionadas a substâncias químicas. Apesar do imbróglio, a Vylor demonstra confiança na conclusão do processo conforme planejado, mantendo o foco em sua estratégia de crescimento e inovação.
A Transição de Vendedora de Sementes para Provedora de Tecnologia
A estratégia central da Vylor reside em sua mudança de modelo de negócios. Em vez de depender unicamente da venda de sementes com sua própria marca, a empresa passará a licenciar seu acesso tecnológico para terceiros. Chuck Magro descreve essa transição como uma evolução de “produto para plataforma, de vendedores de sementes para provedores de tecnologia”.
Historicamente, a Corteva pagava mais em royalties por tecnologias de terceiros do que recebia por licenciar as suas. A Vylor prevê que essa conta se equilibre em 2026, com receitas de licenciamento projetadas em US$ 400 milhões, igualando as despesas com royalties. A expectativa é que, nos próximos anos, a receita supere significativamente essas despesas, abrindo uma oportunidade estimada em US$ 1 bilhão líquidos até 2035 apenas com licenciamento.
Magro destaca a vasta demanda por essas tecnologias, especialmente de empresas independentes de sementes. Nas Américas, o mercado para tecnologias de milho e soja é avaliado em US$ 4 bilhões, com mais de cem empresas independentes apenas nos Estados Unidos. A Vylor se posiciona como um dos poucos players capazes de capitalizar essa demanda, que deve crescer cerca de 15% até 2040.
Inovações Chave para o Mercado Brasileiro e Latino-Americano
No Brasil, a Vylor aposta fortemente na plataforma Conkesta para sementes de soja. A taxa de penetração, que foi de 5% em 2025, deve atingir dois dígitos em 2026 e alcançar 30% até 2030. Essa expansão é impulsionada por avanços regulatórios que permitirão aos agricultores brasileiros acesso a uma solução robusta para controle de insetos na soja, combinada com tecnologia de controle de plantas daninhas.
A ambição da Vylor no mercado de soja brasileiro é clara: tornar-se o segundo maior player até o final da década. Para isso, a empresa investirá na plataforma MDR (Multi-Disease Resistance), que utiliza edição gênica para conferir resistência a diversas doenças, incluindo a ferrugem asiática, atualmente em desenvolvimento.
Na América Latina, o foco em milho recai sobre a plataforma Abranvo, que oferece quatro modos de ação contra a lagarta-do-cartucho. O lançamento de sete plataformas de milho, incluindo a Abranvo, tem o potencial de gerar entre US$ 6 bilhões e US$ 7 bilhões em receita líquida na próxima década. O pipeline de inovação da Vylor já cresceu US$ 4 bilhões desde 2023, com projeções de atingir US$ 19 bilhões até o final da década.
O Futuro da Vylor: Lucratividade, Caixa e Valuation
A Vylor não apenas projeta crescimento em receita, mas também em lucratividade e geração de caixa. A empresa espera que seu Ebitda operacional cresça de US$ 2,8 bilhões para uma faixa de US$ 3,3 bilhões a US$ 3,7 bilhões, com a margem Ebitda expandindo de 27% para 30%. Essa melhora será impulsionada pela disciplina de custos e pelo crescimento do licenciamento de tecnologias.
O compromisso com pesquisa e desenvolvimento permanece firme, com 10% da receita sendo reinvestidos na área. A projeção é converter pelo menos 60% do Ebitda em caixa livre, sem considerar futuras aquisições. Essa forte conversão de caixa e margens elevadas são fatores que sustentam a confiança do CEO Chuck Magro na avaliação da empresa, que ele descreve como um negócio com “um dígito alto em lucro, com margens se aproximando de 30% e convertendo, no mínimo, 60% disso em caixa”.
Conclusão Estratégica Financeira
A Vylor apresenta um plano de crescimento robusto, fundamentado na transição para um modelo de negócios focado em tecnologia e licenciamento. O potencial de expansão de margens e a forte geração de caixa são atrativos significativos, indicando um valuation promissor para a empresa. A estratégia de licenciar suas tecnologias para um mercado amplo e em crescimento, especialmente em milho e soja, oferece oportunidades de receita adicional considerável.
Os riscos incluem a batalha judicial em andamento, que pode atrasar ou alterar os planos de cisão, e a execução da estratégia de licenciamento em um mercado competitivo. No entanto, a demanda por inovação no setor agrícola é clara, e a Vylor parece bem posicionada para capitalizar essa tendência. Para investidores, a Vylor representa uma oportunidade de apostar em uma empresa com forte pipeline de inovação e um modelo de negócios adaptado às demandas futuras do agronegócio.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você acha do plano da Vylor para o futuro do agronegócio? Deixe sua opinião, dúvida ou crítica nos comentários abaixo!