Ciclo Pecuário em Virada: Fim da Liquidação e Início da Retenção de Fêmeas? Entenda os Dados do IBGE e o Impacto no Preço do Boi
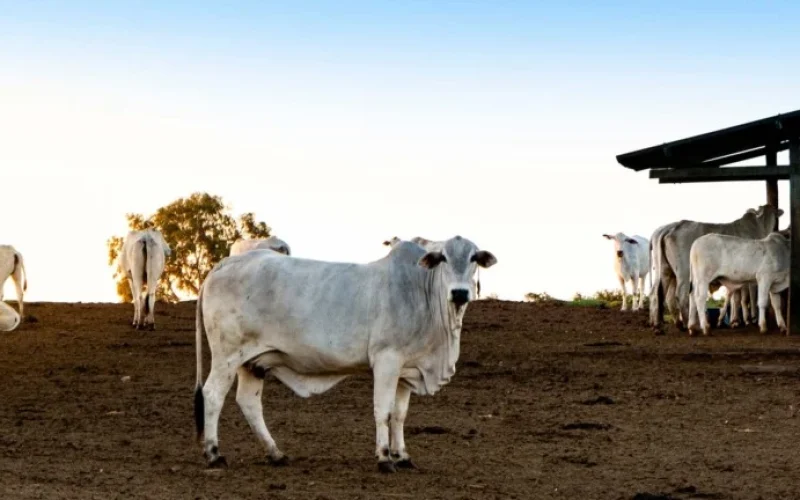
O cenário da pecuária bovina brasileira parece estar em um ponto de inflexão. Dados recentes do Instituto Brasileiro de Geografia e Estatística (IBGE), analisados pelo Bradesco BBI, indicam uma possível reversão no ciclo pecuário. A diminuição no abate de fêmeas, um indicador crucial, sugere que a fase de liquidação pode estar chegando ao fim, abrindo caminho para um período de maior retenção de animais e, consequentemente, de oferta mais restrita de carne.
Essa mudança de cenário tem implicações diretas para toda a cadeia produtiva, desde os pecuaristas até os frigoríficos e, em última instância, para os consumidores e investidores. Acompanhar esses movimentos é fundamental para entender as dinâmicas de oferta e demanda e as futuras tendências de preços no mercado de boi gordo.
A análise dos números do segundo trimestre de 2026 revela não apenas um recorde no volume total de abates, mas um dado particularmente importante: a queda no abate de fêmeas. Essa métrica é vista por especialistas como um termômetro da sustentabilidade da produção a longo prazo e sua recente movimentação acende um sinal de alerta e, ao mesmo tempo, de otimismo para o setor.
A fonte principal desta análise é o relatório de abates do IBGE referente ao segundo trimestre de 2026, divulgado nesta terça-feira, que serviu de base para a análise do Bradesco BBI. Informações complementares e análises de mercado foram obtidas através de outras fontes especializadas.
Agradecemos o acesso a estes dados e análises:
O Abate de Fêmeas Como Termômetro do Ciclo Pecuário
O volume de abate de bovinos no Brasil atingiu um novo recorde para o segundo trimestre, com 10,72 milhões de cabeças, um crescimento de 1% em relação ao mesmo período de 2025. O peso total das carcaças também registrou uma máxima histórica, com aumento de 3%. No entanto, o dado que capturou a atenção do mercado foi a queda de 1,88% no abate de fêmeas na comparação anual.
Essa redução fez com que a participação das fêmeas nos abates totais recuasse para 49% no trimestre. Embora este índice ainda esteja acima da média histórica dos últimos 15 anos (42,5%), a tendência de alta que vinha sendo observada desde o final de 2021 parece ter sido revertida. A média móvel de 12 meses para o abate de fêmeas caiu para 46,9%, 10 pontos-base abaixo do registrado no primeiro trimestre de 2026.
Lygia Pimentel, CEO da Agrifatto, destaca que este é um forte indicador de que a disponibilidade de carne pode começar a ser revertida. Para ela, é a primeira vez desde 2021 que se observa uma redução no abate de fêmeas no segundo trimestre, configurando uma reversão de cenário.
O Bradesco BBI corrobora essa leitura, apontando que o segundo trimestre apresentou o primeiro dado claro sugerindo que a tendência de aumento na participação de fêmeas no abate está se invertendo. Essa mudança pode ser impulsionada pela menor pressão por exportações para a China e pelo atendimento a cotas de importação, permitindo que a retenção de fêmeas se sobreponha à corrida pela venda imediata.
Retenção de Matrizes e Relação Bezerro/Boi Gordo Favorável
Um sinal adicional que reforça a tese de reversão do ciclo pecuário é a melhora na relação entre os preços do bezerro e do boi gordo. Segundo os analistas do Bradesco BBI, essa relação tem subido 10% no ano, atingindo o nível mais alto desde 2021. Esse cenário é favorável à maior retenção de matrizes para reprodução, o que tende a impulsionar o ciclo pecuário daqui para frente.
A expectativa é que, com a fase de maior demanda imediata superada, a retenção de fêmeas se intensifique. Isso significa que os pecuaristas estariam optando por manter mais animais no rebanho para reprodução e crescimento, em vez de vendê-los rapidamente para o abate. Essa estratégia visa aumentar o rebanho a médio e longo prazo.
No entanto, Lygia Pimentel ressalta a importância de analisar este dado em conjunto com a duração da liquidação e a alta participação histórica de fêmeas no abate. Segundo ela, o indicador de abates de fêmeas precisa manter uma trajetória de queda nos próximos meses para consolidar a reversão do ciclo pecuário. Ou seja, a tendência observada no segundo trimestre precisa ser confirmada e sustentada.
Preços do Boi Mais Altos e Pressão sobre Frigoríficos
O Bradesco BBI antecipa um período desafiador para os frigoríficos. Os preços do gado já refletem uma oferta mais restrita para o segundo semestre deste ano. O boi gordo subiu 9% no ano e 13% em 12 meses, indicando uma provável redução na disponibilidade de animais no mercado.
Adicionalmente, os analistas observam que os preços do gado brasileiro ainda se encontram abaixo dos praticados em outros grandes países produtores. Isso sugere que há um amplo espaço para valorização da arroba à medida que a oferta se torna mais escassa. Essa dinâmica tende a pressionar os resultados financeiros dos frigoríficos.
A menor oferta de gado implica em custos mais elevados para os frigoríficos, demandando maior capital de giro e potencialmente reduzindo as margens de lucro. Essa situação também se reflete em uma menor atratividade das ações de empresas do setor, embora o Bradesco BBI mantenha uma recomendação neutra para algumas delas, como JBS, MBRF e Minerva, considerando a diversificação de seus negócios ou a menor dependência exclusiva do mercado bovino brasileiro.
Por outro lado, o aumento de cerca de 1,6% no peso médio de abate na base anual, atribuído a melhorias contínuas na alimentação do gado, incluindo o uso de DDG (Dried Distillers Grains), pode compensar parcialmente a menor disponibilidade de animais. Isso significa que, embora haja menos animais, eles podem estar chegando ao abate com maior peso, o que pode mitigar parte do impacto da oferta restrita.
Conclusão Estratégica Financeira: Navegando a Virada do Ciclo Pecuário
A reversão do ciclo pecuário, sinalizada pela queda no abate de fêmeas e pela relação favorável entre bezerro e boi gordo, traz consigo um cenário de maior escassez de oferta de gado. Para os frigoríficos, isso se traduz em custos de matéria-prima mais elevados, pressionando as margens de lucro e exigindo maior capital de giro. A oportunidade reside na capacidade de repassar esses custos ou de otimizar a eficiência operacional.
Para os pecuaristas, a perspectiva é de preços mais remuneradores para o boi gordo, incentivando a retenção de fêmeas e o planejamento de longo prazo para o aumento do rebanho. O risco está na volatilidade dos preços e na necessidade de investimentos em infraestrutura e manejo para sustentar a produção.
Investidores e gestores devem monitorar de perto a consolidação dessa tendência de queda no abate de fêmeas e a evolução dos preços da arroba. A seleção de empresas com forte gestão de custos, diversificação de portfólio e acesso a financiamento será crucial. A valorização das ações do setor pode ocorrer, mas com maior seletividade, favorecendo aquelas com modelos de negócio mais resilientes.
A tendência futura aponta para um mercado de boi mais caro e com maior estabilidade na oferta a médio prazo, à medida que o rebanho se recupera. O cenário provável é de um período de ajuste para os frigoríficos, com potencial de recuperação para os pecuaristas que souberem gerenciar os riscos e aproveitar as oportunidades de crescimento.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre essa virada no ciclo pecuário? Deixe sua opinião, dúvida ou crítica nos comentários abaixo!