Marcopolo (POMO4) Pode Dar a Volta por Cima? Analistas de Mercado Projetam Recuperação em 2027
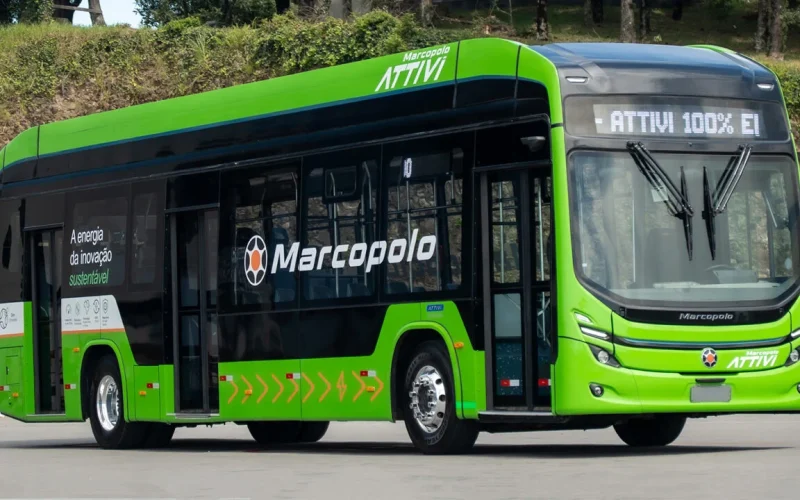
A Marcopolo (POMO4), gigante do setor de carrocerias de ônibus, tem apresentado uma visão mais otimista para o médio prazo, conforme demonstrado em seu recente Investor Day. Apesar de ainda encarar obstáculos relacionados à rentabilidade e à demanda no curto prazo, a empresa sinaliza um caminho de recuperação, impulsionado por iniciativas estratégicas e programas governamentais.
Nesse cenário, Bradesco BBI, Safra e XP Investimentos emitiram recomendações de compra para as ações da Marcopolo. Embora as duas primeiras casas mantenham uma postura cautelosa, a XP projeta um cenário favorável, acreditando que a recente desvalorização das ações já precifica parte das revisões negativas de resultados, abrindo espaço para valorização.
A expectativa de uma guinada positiva para a Marcopolo (POMO4) em 2027 ganha força com os planos detalhados pela companhia. A análise dos especialistas sugere que a combinação de avanços em programas governamentais, como o Caminho da Escola, e oportunidades no mercado internacional podem ser os pilares dessa recuperação.
Caminho da Escola: Um Impulso Significativo para a Marcopolo (POMO4)
Um dos pontos de maior destaque para a Marcopolo (POMO4) é o avanço do programa Caminho da Escola. Criado em 2007 pelo Governo Federal, o programa visa garantir o transporte escolar seguro e de qualidade para estudantes da rede pública em todo o país. A Marcopolo tem se beneficiado significativamente desta iniciativa, conquistando cerca de 7,2 mil ônibus, com aproximadamente 4,5 mil já homologados.
A companhia reportou mais de 500 compromissos de compra nos primeiros dias de anúncio e projeta a produção de ao menos 500 unidades no quarto trimestre de 2026. A grande maioria das entregas, no entanto, está concentrada para 2027, o que reforça a expectativa de um impulso relevante nas receitas e resultados da empresa naquele ano. A XP Investimentos ressalta a importância deste programa para o mercado doméstico, enquanto Ágora e Safra pontuam que a demanda governamental deve se consolidar a partir de 2027.
Historicamente, o programa Caminho da Escola tem um alto índice de execução, com cerca de 80% a 90% dos volumes adjudicados sendo efetivamente entregues. O ritmo de produção e entrega, contudo, está atrelado à definição orçamentária e ao uso de emendas parlamentares, que historicamente financiam aproximadamente 80% das unidades do programa. Essa dependência de fatores governamentais é um ponto de atenção, mas também um indicador da força potencial do programa para a Marcopolo (POMO4).
Move Brasil e a Dinâmica do Financiamento de Veículos
Outro vetor importante para a Marcopolo (POMO4) é o programa Move Brasil, focado no financiamento de veículos. Os analistas preveem que o impacto deste programa se concentre no terceiro trimestre de 2026, beneficiando especialmente a marca Volare. A Volare conta com estoque disponível e um ciclo de financiamento mais ágil, o que pode acelerar a conversão de vendas e a geração de caixa.
No entanto, o Bradesco BBI avalia que o Move Brasil pode representar mais uma antecipação de compras do que um crescimento estrutural das vendas, especialmente no segmento de ônibus urbanos maiores e rodoviários. Essa perspectiva sugere que a demanda gerada pelo programa pode ser pontual, e a Marcopolo (POMO4) precisará de outras frentes de crescimento para sustentar sua performance no longo prazo.
Desafios no Mercado Doméstico e Oportunidades Internacionais
O cenário no mercado doméstico continua sendo um dos principais pontos de atenção para a Marcopolo (POMO4). O alto custo do financiamento, a pressão sobre a rentabilidade das operadoras de transporte e o aumento do preço do diesel criam um ambiente desafiador para a renovação de frotas. Embora a frota urbana envelhecida sustente uma demanda potencial, a capacidade financeira dos operadores e o acesso ao crédito ainda limitam novos pedidos.
Diante deste quadro, a Marcopolo tem focado em aumentar a eficiência operacional e reduzir custos, buscando otimizar sua estrutura e melhorar as margens. Paralelamente, os analistas enxergam oportunidades promissoras no mercado internacional. A Austrália, por exemplo, apresenta uma carteira de pedidos robusta, com expectativas de volumes para 2027 semelhantes aos de 2025 e 2026.
Na Colômbia, a produção relacionada ao TransMilenio deve ganhar força, enquanto Argentina e México exibem potencial de recuperação, embora com maior incerteza quanto ao timing. Na Europa, a Marcopolo registrou a venda de 21 veículos G8, com produção prevista a partir de novembro de 2026 e entregas em janeiro de 2027, além de mais de 30 veículos em negociação. Esses mercados externos podem compensar a lentidão no mercado doméstico.
Conclusão Estratégica: Marcopolo (POMO4) em Busca de Novos Horizontes em 2027
A Marcopolo (POMO4) navega por um cenário complexo, mas as projeções para 2027 indicam um potencial de recuperação significativo. O programa Caminho da Escola e o Move Brasil são vetores importantes que, embora com nuances, tendem a impulsionar os resultados da companhia. A expansão internacional, com destaque para Austrália e Europa, representa uma oportunidade crucial para diversificar receitas e mitigar riscos domésticos.
Os riscos incluem a volatilidade econômica e política nos mercados emergentes, a dependência de programas governamentais e a persistência de desafios na rentabilidade do mercado doméstico. As oportunidades residem na consolidação de programas governamentais, na conquista de novos contratos internacionais e nos ganhos de eficiência operacional que a empresa busca implementar. Para investidores, a Marcopolo (POMO4) pode apresentar um valuation atrativo, considerando o potencial de melhora nos resultados a partir de 2027.
Minha leitura do cenário é que a Marcopolo está em um ponto de inflexão. A capacidade da gestão em executar os planos de eficiência e em capturar as oportunidades internacionais será determinante para que a empresa consolide sua recuperação. A tendência futura aponta para um crescimento mais equilibrado entre o mercado doméstico, impulsionado por programas específicos, e o mercado externo, que demonstra resiliência e potencial de expansão.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você pensa sobre o futuro da Marcopolo (POMO4)? Deixe sua opinião, dúvida ou crítica nos comentários abaixo. Sua participação é muito importante!