JP Morgan Aposta na SLC Agrícola: Recomenda Compra com Preço-Alvo de R$ 23 e Potencial de Valorização de 36,5%
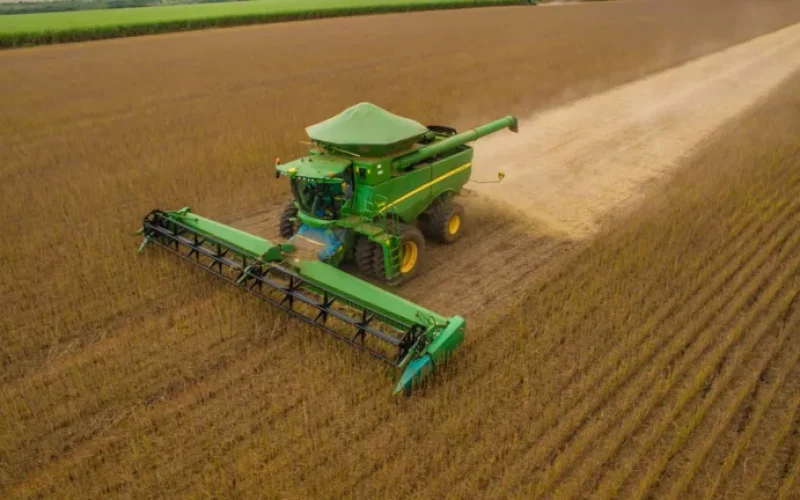
O setor do agronegócio brasileiro pode estar no limiar de uma recuperação, e a SLC Agrícola desponta como um dos principais beneficiados. Uma análise recente do JP Morgan sugere que, para esta gigante do setor, um período de bonança está começando, marcando uma virada significativa após um ciclo desafiador.
Em relatório divulgado nesta quarta-feira, o banco de investimento elevou a recomendação das ações da SLC Agrícola de neutra para compra. A projeção otimista aponta para um potencial de valorização de 36,5% até dezembro de 2027, partindo do fechamento de R$ 16,85. O preço-alvo foi ajustado de R$ 18 para R$ 23, refletindo a confiança dos analistas no futuro da companhia.
O mercado reagiu prontamente à notícia, com as ações da SLC Agrícola registrando uma alta de 6% no pregão desta quarta-feira, sendo negociadas a R$ 17,88. Essa valorização inicial demonstra o otimismo dos investidores em relação às perspectivas apresentadas pelo JP Morgan.
Cenário Favorável: Preços de Grãos e Gestão de Custos Impulsionam Margens
A equipe de análise do JP Morgan, liderada pelo analista Lucas Ferreira, destaca que, mesmo com os riscos do fenômeno El Niño ainda presentes no radar, a combinação futura de preços e custos tende a favorecer as margens da SLC Agrícola. Essa perspectiva é um dos pilares para a elevação da recomendação.
A gestão de custos tem sido um diferencial para empresas como a SLC. A administração eficiente na compra de insumos, como fertilizantes, e a implementação de estratégias de hedge robustas são fatores cruciais. O JP Morgan projeta que 2027 será um ano mais favorável para companhias com essa solidez financeira e operacional.
Os analistas observam que a recente alta nos preços dos grãos pode não estar totalmente precificada no mercado. Diante de um cenário de oferta mais restrita, espera-se que os preços das commodities se mantenham em patamares elevados, beneficiando diretamente a receita e a lucratividade da SLC Agrícola.
Projeções Otimistas: EBITDA e Margem em Crescimento
O banco elevou sua projeção para o Ebitda (lucro antes de juros, impostos, depreciação e amortização) da SLC Agrícola para o próximo ano em 11%, alcançando R$ 3,2 bilhões, com uma margem esperada de 34%. Esse ajuste reflete a confiança na capacidade da empresa de gerar resultados expressivos.
Vale ressaltar que o BTG Pactual, em análise divulgada no final de agosto, também revisou suas estimativas de lucro para a SLC, prevendo que 2027 marcará o primeiro crescimento na margem Ebitda da empresa em três anos. Essa convergência de análises reforça o otimismo em relação ao desempenho financeiro da companhia.
A força da SLC Agrícola reside não apenas na gestão operacional, mas também na sua capacidade de adaptação e na execução de estratégias que visam mitigar riscos e maximizar retornos em um setor volátil.
Queda na Alavancagem e Geração de Caixa Livre: Sinais de Saúde Financeira
Outro indicador que contribui para a visão positiva do JP Morgan é a esperada queda na alavancagem da SLC Agrícola. A dívida líquida deve voltar a representar duas vezes o Ebitda até o final de 2027, um patamar considerado saudável para o setor.
Além do aumento projetado no Ebitda, a redução esperada no Capex (investimento em bens de capital) deve impulsionar a geração de caixa livre. A maior parte dos projetos de expansão da empresa já foi concluída, com investimentos futuros focados principalmente em irrigação, estimados em R$ 200 milhões anuais.
Contudo, o banco alerta para um risco potencial: caso a SLC seja obrigada a adquirir mais terras da Radar, especialmente no Maranhão, a alavancagem poderia voltar a subir. Essa possibilidade, embora presente, não ofusca o cenário geral favorável.
El Niño Precificado: Mitigação de Riscos e Portfólio Resiliente
Os analistas do JP Morgan consideram que os riscos à produtividade decorrentes do El Niño já estão, em grande parte, precificados nas ações da SLC Agrícola. O banco estima quedas de rendimento de 8% para a soja, 7% para o algodão e 15% para o milho safrinha.
Apesar dessas projeções de queda, os resultados esperados durante o El Niño deste ano/próximo ano ainda seriam levemente superiores aos registrados no período de 2015/2016. Isso se deve a fatores importantes a favor da SLC.
Um percentual maior de áreas maduras no portfólio da empresa e uma área irrigada mais extensa são condições que tendem a mitigar significativamente os efeitos de uma possível seca. Essa resiliência do portfólio é um ponto forte para a SLC Agrícola.
Conclusão Estratégica Financeira: Oportunidade de Investimento em um Setor em Recuperação
A análise do JP Morgan indica que a SLC Agrícola está bem posicionada para navegar em um ambiente de mercado mais favorável. A combinação de preços de commodities em alta, gestão de custos eficiente e um portfólio resiliente sugere uma recuperação robusta em suas margens e geração de caixa.
Para investidores, as ações da SLC Agrícola apresentam um potencial de valorização atrativo, com o preço-alvo de R$ 23 indicando uma oportunidade de ganho significativo. Os riscos associados ao El Niño parecem já estar descontados, enquanto os benefícios de um mercado de grãos mais apertado devem impulsionar os resultados.
A queda esperada na alavancagem e o foco em investimentos estratégicos em irrigação reforçam a saúde financeira da empresa. A tendência futura aponta para um cenário de crescimento sustentável, com a SLC Agrícola consolidando sua posição de liderança no agronegócio brasileiro.
Este conteúdo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento, consultoria financeira ou oferta de qualquer ativo. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que você acha dessa perspectiva para a SLC Agrícola? Deixe sua opinião, dúvida ou crítica nos comentários abaixo.